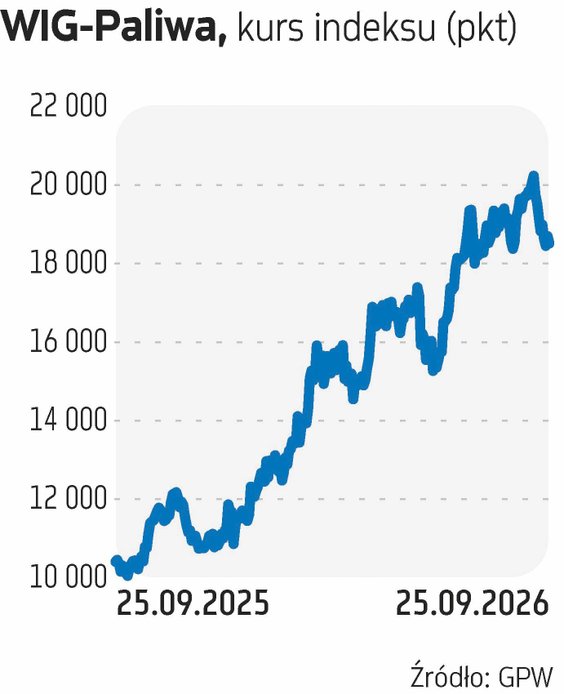
Od początku ubiegłego roku indeks sektorowy WIG-paliwa znajduje się w trendzie wzrostowym. Pod koniec 2024 r. jego wartość znajdowała się poniżej 5,2 tys. pkt, a w połowie września tego roku była nawet czterokrotnie wyższa. W ostatni piątek oscylował on w pobliżu 18,5-18,6 tys. pkt.
O zmianach w indeksie WIG-paliwa decydują akcje Orlenu. Ich udział we wskaźniku sięga obecnie 98,4 proc. Z kolei na MOL przypada 1,1 proc., a na Unimot zaledwie 0,5 proc. Według analityków kluczowe znaczenie dla notowań wszystkich trzech spółek ma sytuacja makroekonomiczna i geopolityczna. Na poszczególne podmioty oddziałuje jednak inaczej. Powody do zadowolenia mogą mieć zwłaszcza posiadacze papierów koncernów rafineryjno-wydobywczych. Dziś gorzej wiedzie się za to firmom koncentrującym się na imporcie i sprzedaży paliw.
Czytaj więcej
Ceny LPG mogą w kolejnych miesiącach wzrosnąć. Na rynek wpływają sezon grzewczy, ceny ropy i sytuacja geopolityczna, a firmy handlujące paliwem roz...
Działalność biznesowa Orlenu narażona jest na coraz więcej zagrożeń
– Obecnie Orlen działa w bardzo sprzyjającym otoczeniu makroekonomicznym. Szczególnie dużo zarabia dzięki wyjątkowo wysokim marżom rafineryjnym i cenom gazu ziemnego – mówi Michał Kozak, analityk Trigon Dom Maklerski. Zauważa, że marża rafineryjna od pewnego czasu przekracza 40 USD na baryłce przerabianej ropy. Nawet jeśli ją liczyć w oparciu o spotowe ceny surowca, to przekracza 33 USD. Tymczasem w ubiegłym roku była na średnim poziomie 13,1 USD. Z kolei w długim okresie może spaść do 10-12 USD, zwłaszcza po normalizacji sytuacji makroekonomicznej i geopolitycznej.
– Poza sprzyjającym makro, istotny wpływ na postrzeganie Orlenu przez giełdowych inwestorów mają co chwilę pojawiające się w otoczeniu spółki ryzyka. Chodzi m.in. o zagrożenia związane z dodatkowymi obciążeniami, jakie polski rząd chce nałożyć na firmy paliwowe, a więc windfall tax (podatek od nadzwyczajnych zysków – red.), podwyżkę podatku CIT i wzrost opłat koncesyjnych – wylicza Kozak. Dodaje, że nawet jeśli dziś prawdopodobieństwo wprowadzenia dodatkowych obciążeń jest małe, ze względu na sprzeciw prezydenta, to i tak budzą pewne obawy.
Giełdowi inwestorzy negatywnie postrzegają ewentualne zaangażowanie się Orlenu w działalność niezwiązaną z jego podstawowym biznesem. W kursie akcji już w pewnym stopniu uwzględniają ryzyko wejścia spółki do akcjonariatu Polskiej Grupy Zbrojeniowej. Niepokój mogą też budzić przedłużające się rozmowy z Azotami w sprawie zakupu GA Polyolefins oraz z Synthosem w sprawie rozwoju biznesu małych reaktorów atomowych.
W kontekście planowanej transakcji Orlenu z Azotami, analitycy Trigon Dom Maklerski zwracają uwagę na możliwe negatywne skutki arbitrażu i prawdopodobnych roszczeń, liczonych w miliardach, za naruszenie umowy zawartej przez płocki koncern z LyondellBasell. Oba podmioty mają już po połowie udziałów w firmie Basell Orlen Polyolefins w Płocku i łączy je porozumienie o współpracy. LyondellBasell uważa, że Orlen, nabywając GA Polyolefins, naruszy klauzulę o zakazie konkurencji. „W scenariuszu negatywnym roszczenia LyondellBasell mogłyby więc istotnie zwiększyć efektywny koszt transakcji. Uważamy, że z punktu widzenia Orlenu transakcję należy postrzegać przede wszystkim jako ratowanie strategicznego podmiotu, a nie jako oportunistyczny zakup” – twierdzi Trigon Dom Maklerski.
Czytaj więcej
Mimo trudnego otoczenia rynkowego Orlen zwiększa wydobycie ropy i gazu oraz rozwija projekty LNG i OZE. Największym wyzwaniem pozostaje petrochemia...
Kolejne zagrożenie związane jest z brakiem dostaw ropy do Orlenu z Arabii Saudyjskiej. Dotychczas stanowiły one około 40 proc. całego portfela koncernu. Po wstrzymaniu dostaw przez arabski ropociąg Wschód-Zachód i port Janbu nad Morzem Czerwonym spółka musi zabezpieczać zakupy m.in. z Norwegii. Surowiec ten był ostatnio droższy o około 20 USD za baryłkę niż ropa Brent. – Jeśli ropociąg Wschód-Zachód znowu nie zostanie skutecznie zaatakowany przez drony, to jest nadzieja, że za miesiąc lub dwa Orlen znów będzie mógł liczyć na regularne dostawy surowca z Arabii Saudyjskiej. Do tego czasu musi pozyskiwać droższą ropę z alternatywnych kierunków – podkreśla Kozak.
Mimo to biznes rafineryjny jest dziś dla Orlenu wyjątkowo zyskowny. Z kolei znowu słabe wyniki wypracowuje petrochemia. W efekcie może się okazać, że dobre rezultaty zanotowane na tej działalności w II kwartale miały charakter jednorazowy. Ponadto rynek może zbyt optymistycznie postrzegać biznes obrotu gazem. – Wprawdzie w IV kwartale Orlen zacznie otrzymywać z USA zwiększone dostawy taniego LNG (skroplony gaz ziemny – red.), ale jednocześnie widoczne są wzrosty opłat za korzystanie z infrastruktury, co obniży potencjalne zyski. Trzeba też pamiętać, że w Polsce gospodarstwa domowe i odbiorcy wrażliwi płacą za gaz według urzędowych taryf i istnieje duże ryzyko, że znaczną część surowca spółka będzie sprzedawać po dużo niższych cenach niż rynkowe – uważa Kozak.
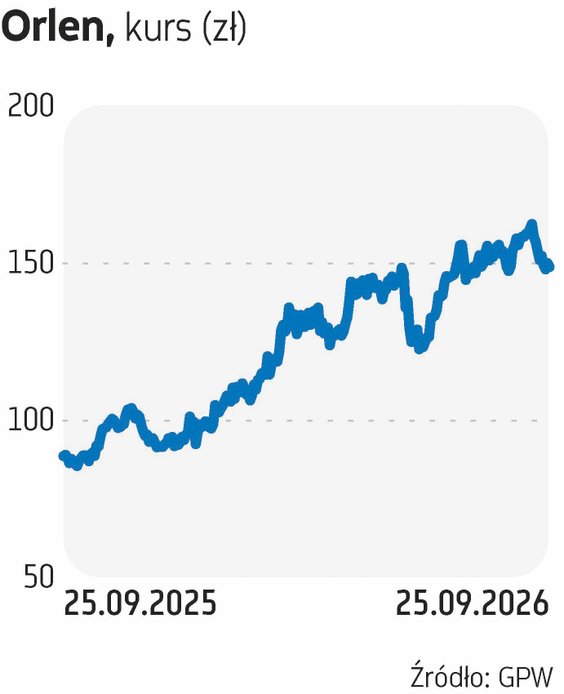
Podczas piątkowej sesji giełdowi inwestorzy handlowali akcjami Orlenu po 148-150 zł. To kurs o kilkanaście złotych niższy od rekordowych cen zanotowanych w połowie września. Z drugiej strony obecny kurs nadal jest jednym z najwyższych w historii spółki. Analityk Trigon DM w rekomendacji z 22 lipca wycenia papiery Orlenu na 156,5 zł i zaleca ich trzymanie. Inni analitycy wyceniają walory spółki na 180 zł (DM BOŚ w rekomendacji z 19 sierpnia) i 183,59 zł (BM Pekao w rekomendacji z 2 września). W obu przypadkach wydano rekomendację „kupuj”.
Kozak ostatnio szacował tegoroczny zysk EBITDA LIFO grupy Orlen na 53,6 mld zł (uwzględniając wcześniej zakładany windfall tax w wysokości 4 mld zł), ale obecnie uważa, że może sięgnąć około 60 mld zł. Z kolei Orlen na swoich stronach internetowych podaje, że w 2026 r. kluczowy dla niego wskaźnik, liczony na podstawie średniej z rekomendacji ośmiu analityków, wyniesie 50,4 mld zł. Prognoza ta została jednak obliczona na podstawie danych z końca lipca. Dla porównania, w 2025 r. EBITDA LIFO, po eliminacji odpisów aktualizujących wartość aktywów trwałych, wyniosła w grupie 41,9 mld zł.
Perspektywy MOL-a na najbliższe miesiące są wyjątkowo dobre
Ostatnio powody do zadowolenia mogą też mieć akcjonariusze węgierskiego koncernu, notowanego też na GPW. – MOL korzysta na obecnym otoczeniu makroekonomicznym. Szczególnie dużo zarabia w biznesie rafineryjnym i wydobywczym – ocenia Krzysztof Kozieł, analityk BM Pekao. Dodaje, że koncern osiąga ponadprzeciętne zyski również w związku z przerobem rosyjskiej ropy, która jest dużo tańsza niż inne gatunki tego surowca. Ponadto na Węgrzech na razie nic nie słychać o wprowadzeniu podatku od nadzwyczajnych zysków.
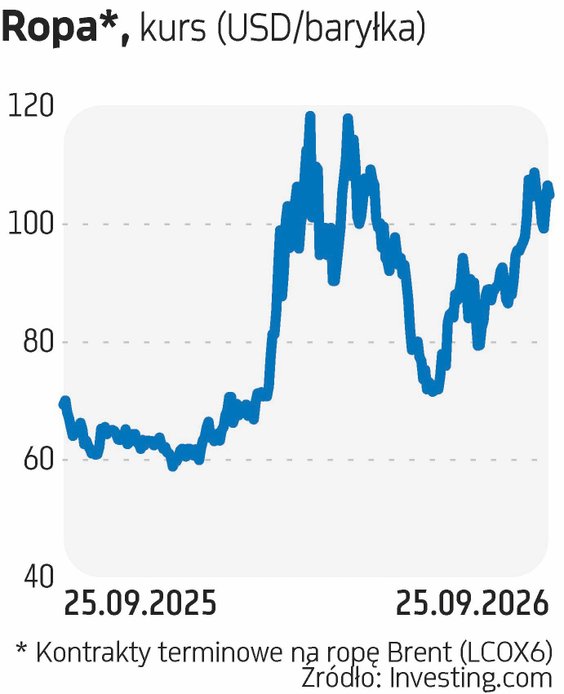
MOL, podobnie jak Orlen, poza działalnością rafineryjną dużo zarabia na wydobyciu ropy i gazu. To przede wszystkim następstwo wzrostu cen ropy i gazu. Kurs pierwszego z tych surowców w ostatnich dniach przekraczał 100 USD za baryłkę. Jakub Bogucki i Grzegorz Maziak, analitycy e-petrol.pl, zauważają, że zarówno USA, jak i Iran nie są cały czas skłonni do ustępstw, na podstawie których można by wypracować akceptowalny dla obu stron kompromis przyczyniający się do udrożnienia przepływu tankowców przez cieśninę Ormuz. Do tego doszło do próby kolejnych ataków ze strony jemeńskich Huti, wspieranych przez Iran, na cele w Arabii Saudyjskiej.
Czytaj więcej
Rynek sprzedaży błękitnego paliwa do końcowych odbiorców staje się w Polsce coraz bardziej konkurencyjny. W I połowie 2026 r. nowego dostawcę pozys...
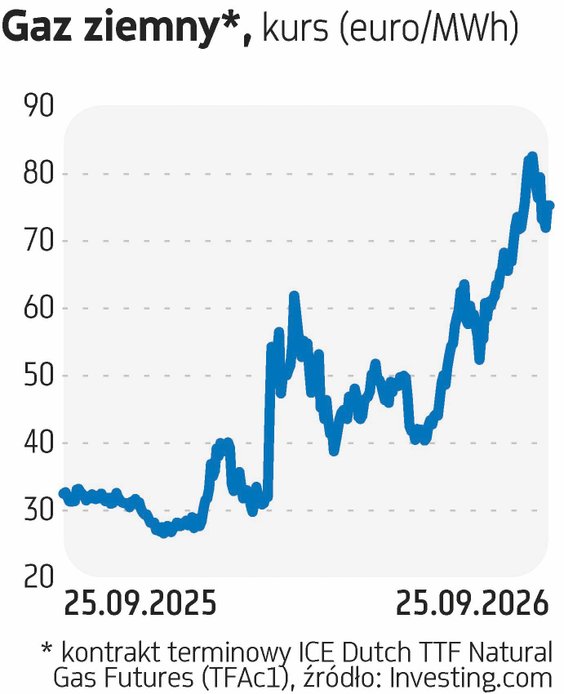
Drogi jest również gaz ziemny. Na holenderskiej giełdzie TTF cały czas jego kurs przekracza 70 euro za 1 MWh, podczas gdy jeszcze w czerwcu można go było kupić po nieco ponad 40 euro. Z kolei ostatniej zimy, gdy popyt na błękitne paliwo był stosunkowo duży ze względu na sezon grzewczy, ceny oscylowały w pobliżu 30 euro.
Analityk BM Pekao szacował dotychczas, że w tym roku MOL wypracuje około 3 mld USD zysku EBITDA. Faktycznie może to być jednak nawet 4 mld USD, czyli bliżej średniej prognoz ogółu giełdowych analityków. W 2025 r. skonsolidowany wynik EBITDA wyniósł w MOL-u ponad 3 mld USD.
Według Trigon DM perspektywy MOL-a na najbliższe miesiące wyglądają znacznie lepiej niż Orlenu. – Węgierski koncern nie ma problemów z blokadą dostaw ropy z Saudi Aramco. Około 70 proc. dostaw realizuje z Rosji i jak na razie nie słychać, aby miały być na niego nakładane jakieś nowe podatki od nadzwyczajnych zysków (chyba, że na poziomie unijnym osiągnięty zostanie kompromis) – zauważa Kozak. W efekcie MOL szczególnie dużo zarabia na rafinacji ropy.
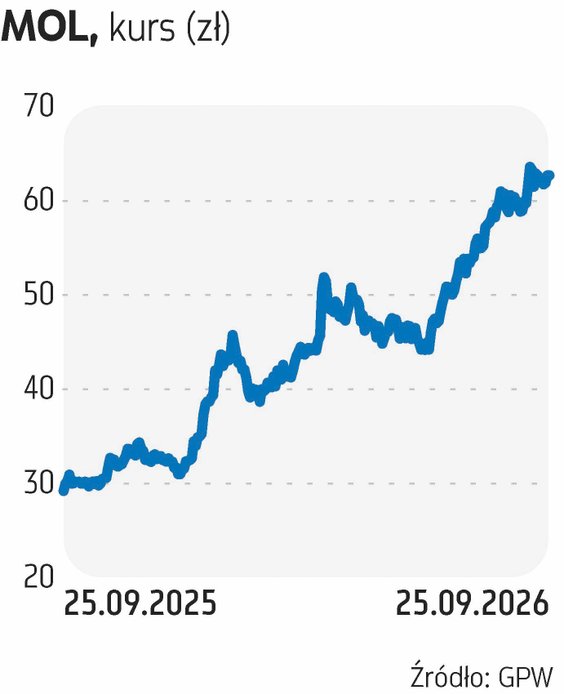
Kozak w rekomendacji z 22 lipca wycenia papiery MOL-a na 4527 HUF i zaleca ich trzymanie. Tymczasem na giełdzie w Budapeszcie handlowano nimi w ostatni piątek po 5240 HUF. To jeden z najwyższych kursów walorów spółki w ostatnich latach.
Kozak ostatnio szacował tegoroczny oczyszczony zysk EBITDA grupy MOL na 1246 mld HUF (podobnie wskazuje ogół analityków), ale widzi przestrzeń do jego podniesienia. Dla porównania w 2025 r. oczyszczony zysk EBITDA liczony w węgierskiej walucie wynosił 1186 mld HUF.
Unimot osiąga niskie przepływy pieniężne i niską premię lądową
Znacznie słabsze perspektywy niż dla Orlenu i MOL-a, analitycy widzą dziś dla Unimotu. – Dotychczasowe przychody i zyski Unimotu są dobre, ale za to słabo wyglądają przepływy pieniężne. Ponadto w III kwartale grupa osiąga niską premię lądową w handlu paliwami (różnica pomiędzy ceną na lokalnym rynku a ceną w portach dostawy paliwa do kraju – red.) – podaje Kozieł. Tłumaczy, że spółka posiada dziś stosunkowo mało gotówki, aby prowadzić obrót paliwami na wysokim poziomie.
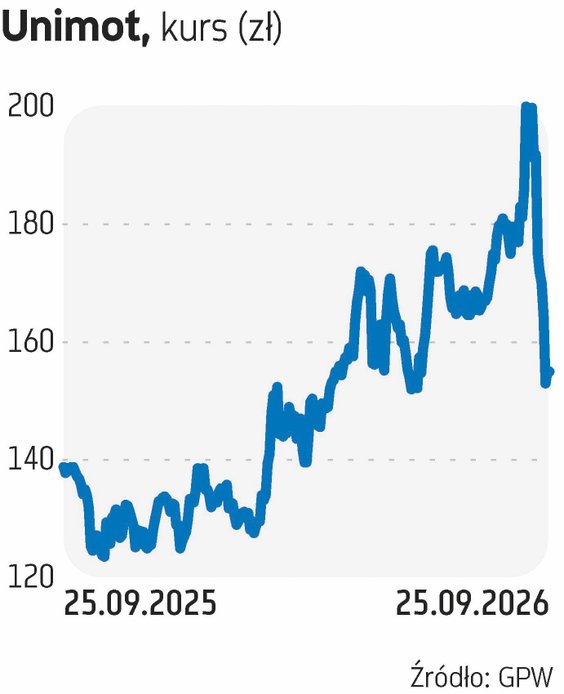
Dodatkowo istnieje ryzyko, że gotówka zostanie jeszcze istotnie uszczuplona, zwłaszcza jeśli wejdą w życie nowe obciążenia podatkowe. W efekcie w rekomendacji z 23 września wycenia akcje Unimotu na 142 zł i zaleca ich sprzedaż. Tymczasem w ostatni piątek na otwarciu sesji giełdowi inwestorzy handlowali nimi po 157 zł. Szybko do głosu doszła jednak strona podażowa, co po kilkudziesięciu minutach spowodowało spadek kursu nawet do 153,2 zł. Jeszcze kilkanaście dni temu kurs sięgał chwilami nawet 207,5 zł.
– Ostatnio kurs akcji Unimotu spadł, gdyż rynek negatywnie ocenia perspektywy spółki na najbliższe miesiące, zwłaszcza w kontekście bardzo słabych przepływów gotówkowych i presji na kapitał obrotowy. Co więcej, spółka ma problem z generowaniem dodatniej marży na handlu paliwami w Polsce, co wynika z wysokich marż rafineryjnych i niskich premii lądowych – mówi Kozak. Dodaje, że dodatnią marżę na handlu dieslem grupa odnotowuje jedynie na eksporcie paliw na Ukrainę. Ryzykiem dla spółki są planowane zmiany w opłatach koncesyjnych, co może podnieść roczne koszty o około 30 mln zł. Według brokera ten kontrowersyjny pomysł może być jednak zablokowany przez prezydenta.
Analityk Trigon DM w rekomendacji z 22 lipca wyceniał papiery Unimotu na 173,8 zł i zalecał ich trzymanie. Tegoroczny oczyszczony zysk EBITDA grupy prognozuje na 428 mln zł. Dla porównania w 2025 r. wynosił on 357 mln zł.




