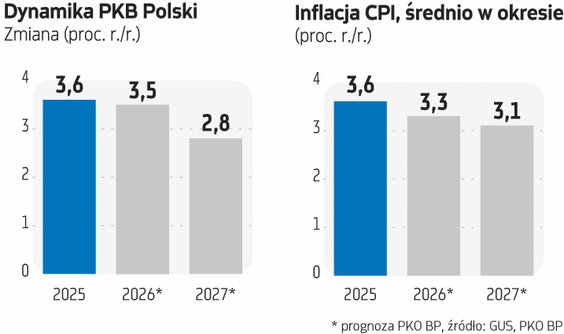
Ekonomiści PKO BP podkreślają zaskakująco dużą odporność polskiej gospodarki na geopolityczne zawirowania. – Mimo przedłużającego się konfliktu na Bliskim Wschodzie Polska i cała europejska gospodarka okazują się zaskakująco odporne – zwraca uwagę Piotr Bujak, główny ekonomista PKO BP. Zauważa, że pomimo negatywnych szoków zewnętrznych, polska gospodarka utrzymała silny wzrost, przy poprawie koniunktury w całej Europie. - Głównym motorem napędowym pozostaje konsumpcja, choć jej znaczenie stopniowo słabnie. Coraz większą rolę we wzroście odgrywają inwestycje – zauważa. Ekonomiści banku podtrzymali prognozę wzrostu polskiego PKB w 2026 na poziomie 3,5 proc. W 2027 zakładają wyhamowanie wzrostu do 2,8 proc. – Dynamika PKB na poziomie nieco poniżej 3 proc. r./r. wciąż będzie bardzo solidnym wynikiem, wyróżniającym Polskę na tle reszty UE. Jest to szczególnie istotne w kontekście utrzymujących się negatywnych szoków zewnętrznych – zauważa ekonomista.
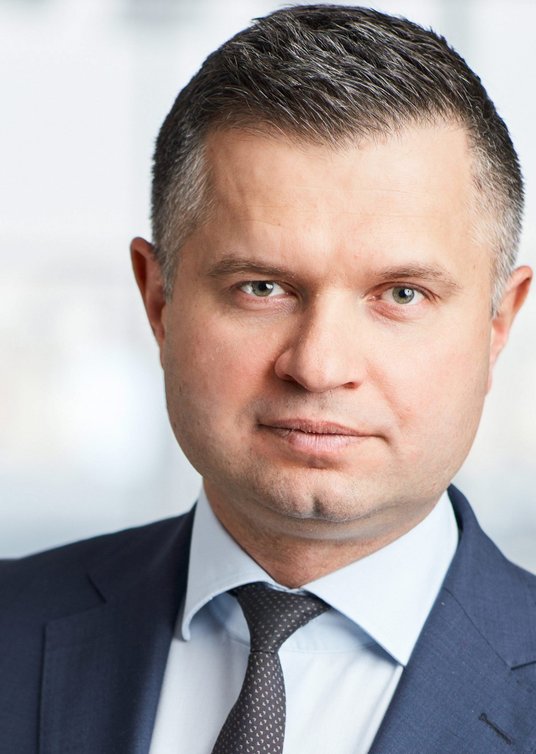
Piotr Bujak, główny ekonomista, PKO BP
„Mimo przedłużającego się konfliktu na Bliskim Wschodzie Polska i cała europejska gospodarka okazują się zaskakująco odporne. Pomimo negatywnych szoków zewnętrznych, polska gospodarka utrzymała silny wzrost, przy poprawie koniunktury w całej Europie”.
Czytaj więcej
Rok 2026 miał być w końcu rokiem inwestycji – i jest. Choć to w dużej mierze efekt kumulacji środków unijnych, w tym KPO, to ekonomiści dostrzegają...
Inflacja nie taka straszna
W przypadku inflacji ekonomiści banku zwracają uwagę na wysoką niepewność związaną z cenami surowców energetycznych. Przedłużający się konflikt na Bliskim Wschodzie, który mocno wywindował ich ceny, sprawił, że znów wyzwaniem jest inflacja. W scenariuszu bazowym, zakładającym stopniowy spadek cen ropy w okolice 90 USD/b do końca przyszłego roku, eksperci PKO BP spodziewają się, że inflacja w najbliższych miesiącach przyspieszy i przekroczy 4 proc., ale relatywnie szybko w 2027 r. zacznie się obniżać i w II połowie 2027 r. będzie zgodna z celem NBP. – Inflacja pozostaje zakładnikiem rozwoju sytuacji na Bliskim Wschodzie. Przyjęliśmy, że spadek cen ropy do ok. 80 dolarów za baryłkę, który teraz jest poziomem dominującym, jeśli chodzi o kontrakty na koniec 2027 roku może być nadmiernie optymistyczny. W naszej prognozie ropa na koniec 2027 to jest około 90 dolarów za baryłkę. Przy takiej trajektorii cen ropy mamy przed nami kilka miesięcy do lutego włącznie, kiedy inflacja będzie miała cyfrę "4" z przodu – wyjaśnia Marta Petka-Zagajewska, dyrektor Biura Analiz Makroekonomicznych PKO BP. Podwyższone tempo wzrostu cen nie zostanie jednak z nami na długo. Ekonomiści banku prognozują, że w 2027 r. inflacja wyraźnie zacznie się obniżać, by na koniec roku powrócić do 2 proc. W mniej optymistycznym scenariuszu zakładającym wyższe ceny ropy, również spodziewają się spadku inflacji, ale do poziomu 3 proc.
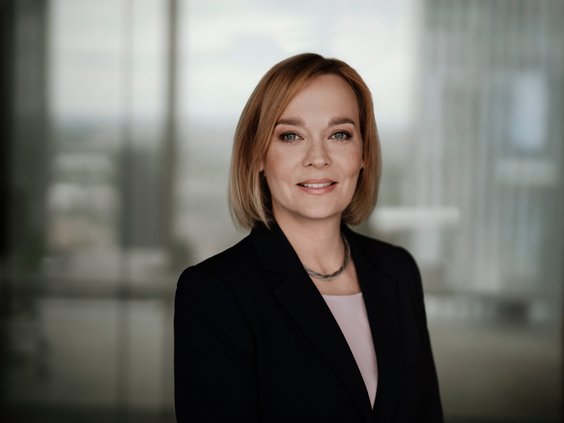
Marta Petka-Zagajewska, dyrektorka biura analiz makroekonomicznych, PKO BP
„Przy zakładanej trajektorii cen ropy naftowej przed nami kilka miesięcy, do lutego włącznie, gdy inflacja w Polsce będzie miała cyfrę „4” z przodu. Podwyższone tempo wzrostu cen nie zostanie jednak z nami na długo”.
Ekonomiści PKO BP wyjaśniają, że prognozowana ścieżka inflacji jest klasyczną ścieżką inflacyjnego szoku podażowego, który nie rozlewa się na całą gospodarkę, co nie wymusza podwyżek stóp procentowych. Ich zdaniem podażowy i przejściowy charakter szoku inflacyjnego nie powinien skłonić RPP do zacieśnienia polityki pieniężnej, natomiast dobre perspektywy inflacyjne w średnim okresie umożliwią stopniowe wznowienie obniżek, pierwszej spodziewają się już w połowie przyszłego roku pod warunkiem, że dojdzie do trwałej stabilizacji sytuacji na Bliskim Wschodzie. W mniej optymistycznym scenariuszu, jak eskalacja konfliktu na Bliskim Wschodzie, utrzymywanie się cen ropy i gazu na podwyższonym poziomie w dłuższej perspektywie, a także silniejsze przełożenie cen paliw na inflację bazową, stopy, a w razie gwałtownego pogorszenia perspektyw inflacyjnych i sytuacji na rynkach finansowych nie wykluczają także podwyżek.
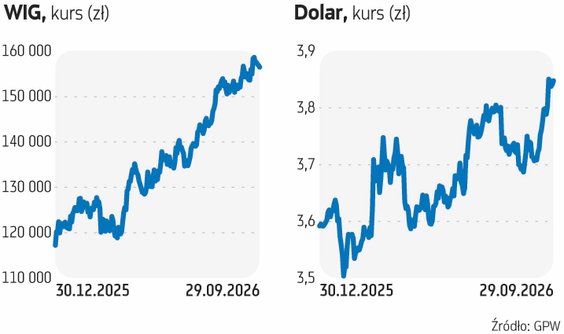
Słabszy złoty, mocna giełda
Bierność RPP przy jednoczesnym zaostrzeniu polityki monetarnej przez banki centralne w strefie euro i Stanach Zjednoczonych w warunkach presji inflacyjnej nie jest korzystnym scenariuszem dla naszej waluty, czego potwierdzeniem w ostatnich tygodniach była jej słabość na tle najważniejszych walut. – W scenariuszu bazowym nie widzimy dużej przestrzeni do dalszego osłabienia złotego, ale należy liczyć się z podwyższoną zmiennością rynku. To przy założeniu, że ceny ropy drastycznie nie wzrosną. Warto zauważyć, że zachowanie złotego ostatnio mocno kontrastuje z dobrą koniunkturą na krajowym rynku akcji, co może wskazywać na fundamentalną siłę krajowego rynku – zauważa Emil Łobodziński, menedżer zespołu doradztwa inwestycyjnego w BM PKO BP.
Emil Łobodziński, menedżer zespołu doradztwa inwestycyjnego, BM PKO BP
„Dzięki niesłabnącym napływom kapitału z zagranicy tempo zwyżek krajowych indeksów pozytywnie wyróżnia naszą giełdę na tle pozostałych rynków akcji. Mimo efektownych zwyżek ceny spółek na ogół nie są oderwane od fundamentów”.
Zdaniem ekonomistów banku obserwowany od kilku miesięcy wyraźny wzrost rentowności obligacji skarbowych można powiązać z wysokimi cenami ropy naftowej, które wywołały impuls inflacyjny i zwrot banków centralnych w kierunku zacieśniania polityki pieniężnej. – RynekRynek długu zdyskontował już podwyżki stóp skali 1-1,5 pkt proc. , co naszym zdaniem jest odważnym założeniem. Warto też zauważyć, że rynek długu ma tendencję do przereagowywania w jedną albo w drugą stronę. Wzrost rentowności stanowi jednak wyzwanie dla rynków akcji, choć warto podkreślić, że jak do tej pory nie były w stanie zatrzymać hossy. Inwestorzy powinni jednak trzymać rękę na pulsie i obserwować sytuację na rynku długu – wyjaśnia ekspert banku.
Czytaj więcej
Agencja Moody’s ocenia, że osłabianie reguł fiskalnych i wypychanie długu poza budżet może prowadzić do kolejnej obniżki ratingu Polski. To ważny s...
Na tym tle pozytywnie zaskakuje siła krajowego rynku akcji, który uodpornił się na geopolitykę. – W tym roku dzięki niesłabnącym napływom kapitału z zagranicy tempo zwyżek krajowych indeksów pozytywnie wyróżnia naszą giełdę na tle pozostałych rynków akcji – zauważa ekspert. Podkreśla, że mimo efektownych zwyżek ceny spółek na ogół nie są oderwane od ich fundamentów. – Polskie akcje nie są już tak atrakcyjne, jak to miało miejsce kilka lat wstecz. Mając na uwadze średnie historyczne wyceny na GPW rynek pozostaje na poziomie neutralnym, co oznacza, że nie jest jeszcze drogo. Co jednak warto podkreślić, mamy bardzo mocne rewizje w górę zysków spółek, zwłaszcza tych wywodzących się z segmentu WIG20 i średnich, co uzasadnia tegoroczne zwyżki cen akcji. Podsumowując, hossa w Warszawie ma zdrowe podstawy. Inwestorzy zagraniczni cały czas bardzo pozytywnie postrzegają nasz rynek, czego głównymi beneficjentami są największe spółki – wskazuje Łobodziński. W jego ocenie to nie powinno ulec zmianie w perspektywie kolejnych miesięcy. Podkreśla wiodąca rolę sektora bankowego w kontynuacji zwyżek na GPW. – Brak obniżek stóp to niewątpliwie bardzo korzystny scenariusz dla sektora bankowego, czego potwierdzeniem są ich wyniki banków. W obecnym otoczeniu banki powinny utrzymać rolę motorów hossy wraz z branżą rafineryjną, którą mocno wspierają wysokie ceny ropy – zauważa.




