Z tego artykułu dowiesz się:
- Które sektory i spółki wykazały się największą odpornością na trudniejsze otoczenie rynkowe.
- Dlaczego analitycy zmieniają strategię, częściej spoglądając w stronę średnich i małych firm.
- Jakie są scenariusze na IV kwartał i które spółki mają największy potencjał wzrostu według ekspertów.
Z okazji zakończenia III kwartału wystrzelił pewnie niejeden szampan. Dla GPW był to okres rewelacyjny, a zwyżki indeksów mogłyby wystarczyć i na cały rok. Początek października może się jednak okazać zimnym prysznicem – złoty zaczyna tracić grunt pod nogami, a to sporo mówi o nastawieniu inwestorów zagranicznych do GPW.
Niedźwiedzie głodne rewanżu
Wrzesień był czwartym z rzędu miesiącem osłabienia złotego względem euro. W przypadku notowań USD/PLN statystyki wyglądają nieco inaczej – kurs tej pary wzrósł tylko we wrześniu aż o 3,3 proc., finiszując na 3,85 zł. Dolar wyraźnie też umocnił się do euro, przez co kurs głównej pary walutowej osunął się do poziomów najniższych od ponad roku. Takie zachowanie walut bierze się ze zmian oczekiwań co do ścieżek stóp procentowych w Stanach Zjednoczonych i strefie euro. Jeszcze niedawno część ekonomistów utrzymywała, że Rada Polityki Pieniężnej będzie w najbliższych kwartałach powstrzymywać się od reakcji, ale obecnie wszystko wskazuje na to, że i w Polsce stopy procentowe wzrosną. Wciąż nie widać końca przeceny amerykańskich papierów skarbowych, a rentowności obligacji dziesięcioletnich dotarły tam już do 5,31 proc. Polskie papiery dziesięcioletnie są oprocentowane dodatkowo 1,03 pkt. proc. wyżej.
Choć na rynkach obligacji doszło do niespotykanej przeceny, a do tego coraz większą presję rodzi złoty, to do końca września krajowemu rynkowi akcji udawało się te zagrożenia ignorować. – Aż 16,57 proc. wzrostu WIG20 w III kwartale to bardzo mocny wynik, ale największe wrażenie robi odporność warszawskiej giełdy na trudniejsze otoczenie: presję na złotego, wysokie rentowności obligacji i obawy związane z cenami ropy. Zwyżki miały wsparcie w kilku sektorach, przede wszystkim bankowym, paliwowym i odzieżowym, choć słabsze zachowanie małych spółek pokazuje, że dobra koniunktura nie obejmuje całego rynku w równym stopniu – zauważa Krzysztof Kamiński z Oanda TMS. Trudno marzyć o powtórzeniu wyników w IV kwartale, aczkolwiek statystycznie okres ten dla GPW jest bardzo udany. – Na IV kwartał patrzę z ostrożnym optymizmem, jednak powtórzenie tak wysokiej stopy zwrotu byłoby wymagającym scenariuszem. Kluczowe będzie otoczenie walutowe i sytuacja na rynku długu: uspokojenie rentowności obligacji oraz stabilizacja złotego zwiększyłoby atrakcyjność polskich akcji dla kapitału zagranicznego. Utrzymanie presji na obu tych rynkach mogłoby natomiast wystawić dotychczasową odporność GPW na próbę – twierdzi Kamiński. – Za scenariusz bazowy uznałbym dalsze, bardziej umiarkowane zwyżki, przerywane realizacją zysków — po tak mocnym kwartale rynek ma mniejszy margines na negatywne zaskoczenia – podkreśla.
Czytaj więcej
Kolejne wrześniowe dni przynoszą coraz wyższe rentowności obligacji skarbowych na całym świecie, zwłaszcza w USA. W siłę rośnie dolar, ale to wciąż...
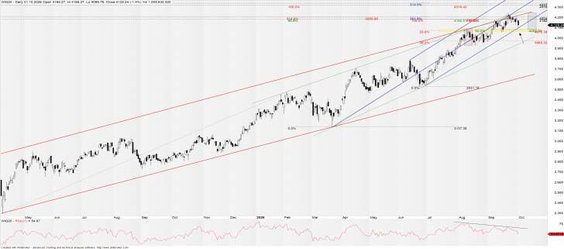
W krótkim terminie WIG20 w czwartek wybijał się dołem z wąskiej konsolidacji i w najsłabszym punkcie przedpołudnia osunął się nawet poniżej 4100 pkt. Choć spadek był wyraźny, to indeks dużych firm zaledwie cofnął się do poziomów sprzed dwóch tygodni. – WIG20 od prawie dwóch tygodni ponownie konsoliduje się. Dopóki jednak pozostaje powyżej przełamanego, górnego ograniczenia krótkoterminowej konsolidacji, z której wybił się na początku września, w średnim terminie cały czas obowiązuje scenariusz wzrostowy – analizował Przemysław Smoliński z BM PKO BP. – Standardowo już słabiej od WIG20 zachowuje się mWIG40, a najsłabiej sWIG80. Jak na razie brak sygnałów zmiany tej tendencji – zauważył.
Głównie średniaki i maluchy
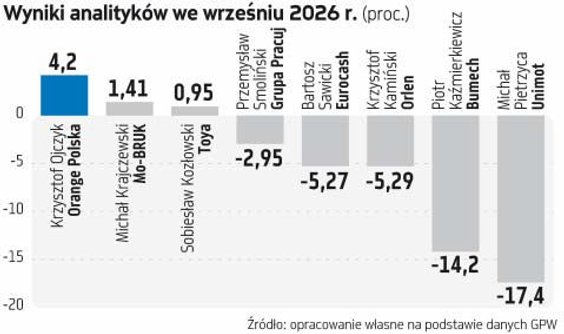
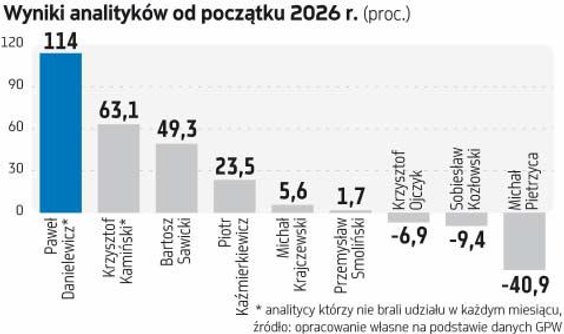
Choć wrzesień na ogół był rewelacyjny, to nie wszystkie sektory załapały się na zwyżki. Zawiódł m.in. Orlen. Dotychczas inwestorzy postrzegali spółkę jako zwycięzcę wysokich cen paliw, ale z drugiej strony presja polityczno-społeczna na ograniczenie marż narasta. Ucierpiał też Unimot, który osunął się aż o 17,4 proc. Dwucyfrową przecenę w ubiegłym miesiącu – ze spółek wybranych do wrześniowego portfela – zaliczył także Bumech. Najlepiej zachowało się Orange Polska, na które postawił Krzysztof Ojczyk z Noble Securities. Co ciekawe, to głównie efekt solidnego finiszu. Był on na tyle zachęcający, że Orange Polska pozostaje też w portfelu na październik. Bartosz Sawicki z Exante przywiązał się za to do Eurocashu, który we wrześniu zaliczył co prawda przecenę, ale po sporym rajdzie, zapoczątkowanym w sierpniu. Ostatnie spadki nie zniosły całkowicie wzrostu sprzed kilku tygodni, a 5-proc. wzrost podczas pierwszej sesji października może otwierać przed Eurocashem drzwi do zmiany kondycji w średnim terminie.
Ogółem analitycy w tym miesiącu stawiają częściej na średnie i małe spółki. Z WIG20 mamy wytypowane tylko LPP i PGE. Oba te przedsiębiorstwa mają za sobą niesłychanie mocny kwartał, a niedawno ustanowione szczyty sugerują, że trendy wzrostowe mają się dobrze. Podczas czwartkowej sesji widać było, że spółki te prezentowały się lepiej od samego WIG20. Indeks dużych spółek w dół najmocniej ściągały banki oraz KGHM.
Czytaj więcej
Polska waluta w ostatnich tygodniach wyraźnie osłabiła się w relacji do euro i dolara. Taki scenariusz dla jednych firm oznacza dodatkowe wyzwanie,...
Część ekspertów nadal ma apetyt na bardziej ryzykowne zagrania, na co wskazuje obecność w portfelu spółek kosmicznych i nowych technologii internetowych.
Krzysztof Kamiński, Oanda TMS
LPP
Moim typem na październik jest LPP. Ostatnia sesja września przyniosła poprawę nastrojów: WIG zyskał 0,56 proc., WIG20 wzrósł o 0,59 proc., a mWIG40 o 0,60 proc. Jednocześnie sWIG80 stracił 0,01 proc., co pokazuje, że zainteresowanie kupujących koncentrowało się na dużych i średnich spółkach. Spółka LPP wyróżnia się wcześniejszym wybiciem ponad historyczny szczyt 24 200 zł i zwiększonym wolumenem po wynikach. Układ ten może wspierać scenariusz kontynuacji trendu. Obrona 24 200 zł potwierdzałaby trwałość wybicia, natomiast pokonanie maksimum seji na 25100 zł przy zwiększonym wolumenie byłoby kolejnym sygnałem siły oraz szansą na kontynuowanie dobrej passy przez cały październik.
Bartosz Sawicki, Exante
Eurocash
Kurs gwałtownie odbił z dwudziestoletnich minimów w pobliżu 4,80 zł, ustanowionych 19 sierpnia. Dynamiczne odreagowanie o zasięgu przekraczającym 20 proc. i rozgrywające się przy wzmożonych obrotach mogło zaburzyć strukturę długoterminowego trendu spadkowego. Zwyżka wytraciła impet dopiero przed poziomem 6 zł, a zwrot nastąpił dokładnie przy dwustusesyjnej średniej kroczącej. Od lokalnego maksimum z początku września notowania osunęły się o około 15 proc., przy stopniowo malejącym wolumenie. Zniżka nie wymazała jak dotąd więcej niż 76,4 proc. poprzedzającego ją odbicia. Wrzesień zamknął się powyżej istotnych wsparć: linii szyi sierpniowej formacji podwójnego dna oraz strefy związanej z dołkami z czerwca i lipca bieżącego roku, usytuowanej w okolicy bariery 5 zł. Definitywna obrona tego obszaru zwiększyłaby prawdopodobieństwo, że zniżka z minionych kilkunastu sesji ma charakter prostej korekty silnego wzrostu, a nie stanowi zapowiedzi powrotu do długoterminowego trendu spadkowego.
Piotr Kaźmierkiewicz, BM Pekao
Creotech Instruments
Po okresie kilkutygodniowego schłodzenia, w trakcie którego kurs oddał blisko połowę wzrostów wypracowanych w pierwszej połowie roku, na wykresie Creotech Instruments pojawiają się sygnały sugerujące zakończenie korekty. Notowania od sierpnia budują sekwencję coraz wyżej położonych lokalnych dołków, wskazując na stopniowy powrót przewagi strony popytowej. Kluczowe znaczenie ma przy tym zachowanie kursu względem wstęgi średnich EMA(21-100), która ponownie pełni rolę technicznego wsparcia. W ostatnich dniach kupującym udało się również sforsować sierpniowe maksima, a zatem wyjść ponad górne ograniczenie miesięcznej konsolidacji. Towarzyszył temu wzrost aktywności inwestorów, co zwiększa wiarygodność wybicia i sugeruje stopniowe wchodzenie waloru we wzrostowe momentum. Dopóki kurs utrzymuje się ponad strefą 700-720 zł, scenariusz odbudowy średnioterminowego trendu wzrostowego należy uznawać za bazowy.
Michał Krajczewski, BM BNP Paribas BP
Sygnity
Po mocnej przecenie w II półroczu 2025 i na początku 2026 r. obserwujemy stopniowe odwrócenie sytuacji na wykresie. W trakcie konsolidacji w II i III kwartale kurs spółki nie pogłębiał już dotychczasowych minimów, a zarówno w ujęciu dziennym jak i tygodniowym obserwowaliśmy poprawę notowań wskaźników jak RSI albo MACD. W sierpniu mieliśmy natomiast do czynienia ze zdecydowanym wybiciem ponad 200-sesyjną średnią kroczącą i ustanowieniem nowych, tegorocznych maksimów. Po tym we wrześniu kurs konsolidował się budując formację flagi. Taki obraz techniczny powinien więc dawać szanse na kontynuację trendu wzrostowego w do końca roku.
Przemysław Smoliński, BM PKO BP
PGE
PGE od połowy lipca silnie zwyżkuje. Choć najbardziej dynamiczna część ruchu przypadła na wrzesień, przez co wzrosło ryzyko realizacji zysków, to jednak na razie brak konkretnych sygnałów odwrócenia tendencji, a w średnim terminie kurs nadal wydaje się mieć potencjał do dalszych wzrostów. W środę PGE przełamało długą białą świecą wcześniejsze, lokalne maksimum, potwierdzając utrzymującą się przewagę popytu nad podażą. Tym samym, kurs cały czas pozostaje w trendzie wzrostowym i na kolejnych sesjach można oczekiwać dalszego ruchu w górę, w kierunku historycznego maksimum sprzed ponad 10 lat.
Krzysztof Ojczyk, Noble Securities
Orange Polska
Dostrzegając zagrożenia jakie dla globalnego rynku akcji mogą zmaterializować się w czwartym kwartale pozostaję przy wyborze spółki o defensywnym charakterze, jaką jest Orange Polska. Ostatnia sesja września przyniosła tu dynamiczny powrót ponad mocno naruszone na przestrzeni miesiąca dno 13,6 zł z 7 lipca. Tym samym podtrzymana została możliwość zamknięcia struktury korekcyjnej trwającej od początku czerwca w formie płaskiej, celującej w rejon wcześniejszej korekty niższego rzędu z przełomu lutego i marca (12,7–14,3 zł).
Sobiesław Kozłowski, Ipopema Securities
Agora
Notowania pokonują szczyty z lat 2025-2024, co sprzyja stronie popytowej, jednakże co ważniejsze wzrost wartości obrotów i wybicie z dziesięcioletniego trójkąta świadczy o fazie akumulacji i wchodzeniu w długoterminowy trend wzrostowy, co mając na uwadze grahamowską skalę przeceny sprzyja dynamicznemu wybiciu. Weryfikacją determinacji popytu będzie rejon 14 zł, a w bardziej byczym układzie 18 zł.
Michał Pietrzyca, DM BOŚ
Cloud Technologies
Kurs Cloud Technologies z impetem sforsował psychologiczną strefę 100 zł i uderzył w kluczowy, historyczny węzeł oporu w zakresie 105,89 – 112,72 zł. Udało się go przebić i rynek spolaryzował się na silny wzór hossy. Fundamentalnym paliwem dla tego technicznego zrywu jest globalny boom na sztuczną inteligencję, który przełożył się na kosmiczny, 60,1-procentowy wzrost przychodów spółki w kluczowym segmencie danych. Trwałe wyjście górą powyżej poziomu 129,47 zł ostatecznie domknie wieloletnią formację spodka i wprowadzi walor w fazę price discovery, gdzie brakuje już jakichkolwiek historycznych barier podażowych. Według teorii Dowa mierzony zasięg tak gigantycznej, budowanej od 2019 r. bazy cenowej otwiera giełdowym bykom przestrzeń znacznie powyżej dwustu złotych. Geometria Fibonacciego wyznacza pierwszy przystanek dla wydłużonej fali (rozszerzenie 1,618 Fibo) w rejonie 160–168 zł, z kolei docelowy zasięg formacji (2,618 Fibo) precyzyjnie pokrywa się z barierą 270 zł. Co najważniejsze, wskaźnik RSI (14) na poziomie 68,35 pkt (ujęcie miesięczne) wciąż pozostawia kupującym bezpieczny zapas miejsca do wzrostów przed wejściem w strefę ekstremalnego wykupienia rynku.
ZASTRZEŻENIE
Przedstawione w powyższym tekście informacje, opinie i prognozy nie stanowią rekomendacji inwestycyjnej w rozumieniu przepisów prawa, w tym Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 z 16 kwietnia 2014 r. Tekst nie stanowi zachęty do inwestowania, a redakcja „Parkietu” nie ponosi żadnej odpowiedzialności za decyzje inwestycyjne podjęte przez czytelników




