Chociaż statystyki nie przemawiały na korzyść byków we wrześniu, to rynki akcji wyszły z tego okresu obronną ręką. Jest to tym większe osiągnięcie, gdyż po drodze mieliśmy podwyżkę stóp procentowych w wykonaniu Rezerwy Federalnej i coraz wyższe rentowności obligacji skarbowych. Jeśli szukać wpływu tych czynników na rynki, to raczej trzeba bardziej patrzeć w stronę walut czy też surowców. W październiku zestaw elementów, które mogą podbić rynkową zmienność też jest imponujący.
–Dla rynków w październiku równie istotne jak to, czy Fed ponownie podniesie stopy procentowe będzie wymowa komunikatów towarzyszących posiedzeniu. Inwestorzy oczekują obecnie bardzo agresywnego tempa zacieśniania polityki monetarnej. Uważamy, że istnieje wiele czynników, które mogą doprowadzić w tym zakresie do swego rodzaju korekty. Ta może nastąpić zarówno w wypadku spadku cen surowców energetycznych, jakichkolwiek sygnałów ochłodzenia na amerykańskim rynku pracy lub nieco słabszych danych dotyczących wzrostu (a tu poprzeczka jest obecnie zawieszona bardzo wysoko). Przyćmić decyzję Rezerwy Federalnej mogą jednak w pewnym stopniu nadchodzące wybory połówkowe, które dla wielu klas aktywów stanowić mogą kluczowy punkt zwrotny – wskazuje Michał Jóźwiak, analityk XTB. Jak się odnaleźć na takim rynku?
Czytaj więcej
Eksport ropy znad Zatoki Perskiej wrócił we wrześniu do poziomu blisko tego sprzed wojny USA-Iran. Jedynie irański surowiec jest zablokowany.
Dolarowy ból głowy
W przypadku walut do łask ekspertów na dobre wróciły kryptowaluty. Miesiąc temu opinie na ich temat były mocno podzielone. Teraz zaś panuje przekonanie, że powinny one zyskiwać na wartości. – Rozpoczyna się statystycznie najlepszy okres dla rynku kryptowalut z wciąż powiększającymi się napływami do ETF-ów. W rezultacie kapitał może zacząć doważać technologię, bez której tokenizacja aktywów nie byłaby możliwa – wskazuje Daniel Kostecki z CMC Markets, który w październiku postawił na wzrost ethereum. Znów jednak trzeba się liczyć z tym, że dużo będą miały do powiedzenia banki centralne, w tym przede wszystkim Fed. W październikowych typach wątek dolarowy, w różnych układach, przewija się wyjątkowo często. Dwóch ekspertów obstawia, że dolar odda ostatnie zyski i zakłada wzrost notowań EUR/USD.
–Obserwowane od sześciu tygodni umocnienie dolara owszem ma mocne podstawy fundamentalne i może być na początku października kontynuowane, ale też większość czynników stojących za tym umocnieniem została już zdyskontowana. Dlatego należy założyć, że eurodolar jeszcze raz powtórzy schemat zachowania trwający od końca 2025 r., zgodnie z którym krótko po przełamaniu poprzedniego średnioterminowego dołka wykonuje zwrot w górę i w większości znosi wcześniejszą falę spadków – uważa Marcin Kiepas z firmy Tickmill. Co ciekawe, typy dotyczące euro/dol. kłócą się z nastawieniem części ekspertów do złotego. Słabszy dolar powinien przełożyć się na spadki notowań dol./zł. W typach październikowych mamy jednak aż trzy typy zakładające wzrost notowań tej pary walutowej.
– Rosnące prawdopodobieństwo kolejnej podwyżki stóp procentowych przez Fed już na październikowym posiedzeniu oraz różnica pomiędzy krajowymi a amerykańskimi rentownościami długoterminowych obligacji skarbowych wskazują na możliwość kontynuacji trendu wzrostowego na kursie USD/PLN – uważa Michał Krajczewski z BM BNP Paribas Bank Polska.
Czytaj więcej
Coraz słabszy złoty sugeruje, że polską giełdę może czekać trudniejszy okres. Niedźwiedzie musiałyby się jednak sporo natrudzić by zmienić atmosfer...
Złoto i srebro kuszą
W przypadku rynku surowców i towarów znów pierwszym wyborem ekspertów są metale szlachetne. I nieważne jest nawet to, że we wrześniu okazały się one chybionym strzałem. Ich blask nadal przyciąga.
– Utrzymujące się na wysokim poziomie ceny ropy wspierają oczekiwania na podwyżki stóp, na czym traci złoto. Długoterminowo jednak dla części inwestorów może być to atrakcyjne aktywo w momencie, gdy ryzyka geopolityczne cały czas pozostają na podwyższonym poziomie – uważa Rafał Sadoch z BM mBanku, który postawił na wzrost cen złota. Na srebro postawił z kolei Sobiesław Kozłowski z Ipopemy Securities.
–Srebro spadło w okolice 60,2 USD za uncję, czyli około 9 proc. w miesiąc i ponad 6 proc. w kilka ostatnich sesji. Jednocześnie po słabszym od oczekiwań PCE rynek obniżył prawdopodobieństwo październikowej podwyżki Fed. To poprawia otoczenie dla metali szlachetnych. Pozycjonowanie spekulacyjne na srebrze nie wygląda przy tym ekstremalnie zatłoczone – wskazuje Kozłowski.
Wall Street pierwszym wyborem
Tak jak zostało wspomniane to na początku, giełdy przez wrzesień przeszły suchą nogą. Czy skoro tak, to można być spokojnym o kontynuację wzrostów? Eksperci wierzą, że tak, ale ich pierwszym wyborem pozostaje rynek amerykański.
- Spadające rentowności amerykańskich papierów skarbowych mogłyby wspierać wzrosty Nasdaq 100, zwiększając bieżącą wartość przyszłych zysków spółek technologicznych. Niższy od oczekiwań odczyt inflacji i ograniczenie oczekiwań na październikową podwyżkę stóp przez Rezerwę Federalną sprzyjałyby również poprawie apetytu na ryzyko. Dodatkowym wsparciem mógłby być słabszy dolar, który zwiększa wartość zagranicznych przychodów amerykańskich firm po przeliczeniu na USD - wskazuje Łukasz Zembik z Oanda TMS Brokers.
Lider wciąż się broni
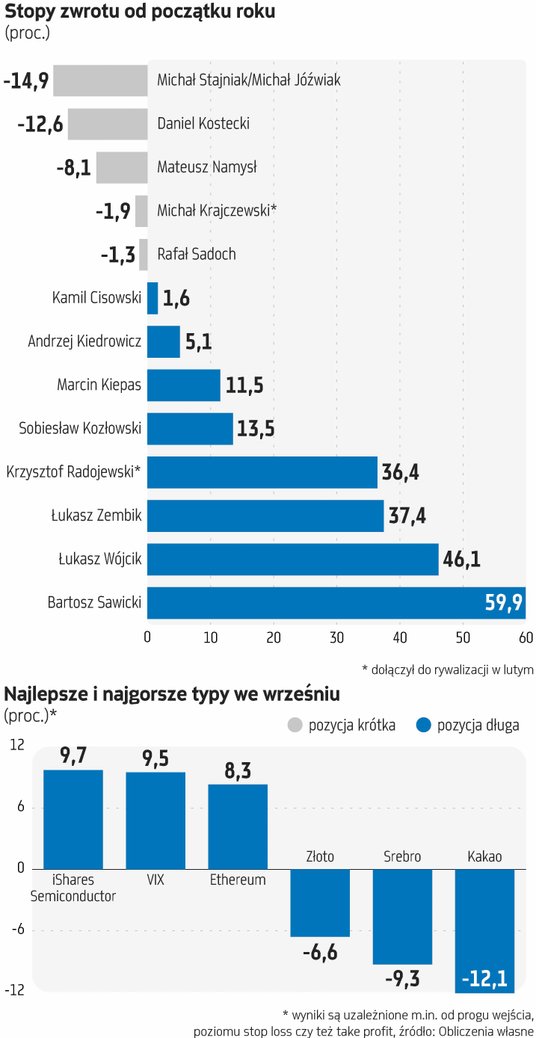
Przed nami ostatni kwartał roku. W przypadku portfela foreksowego „Parkietu” to oczywiście też ostatnie trzy miesiące rywalizacji w 2026 r. We wrześniu błysnął Mateusz Namysł z BM PKO BP, którego stopa zwrotu wyniosła 2,4 proc.
Liderem zestawienia pozostaje zaś Bartosz Sawicki z firmy Exante, który w ciągu dziewięciu miesięcy może pochwalić się stopą zwrotu na poziomie prawie 60 proc. Konkurenci nie pozwalają jednak spać spokojnie. Najbliżej jest Łukasz Wójcik z BM Pekao, który jest nieco ponad 46 proc. na plusie.
Prognozy na październik
12 ekspertów i ich oczekiwania co do walut, surowców i indeksów giełdowych.
Daniel Kostecki
CMC Markets
Ethereum
Rozpoczyna się statystycznie najlepszy okres dla rynku kryptowalut z wciąż powiększającymi się napływami do ETF-ów. W rezultacie kapitał może zacząć doważać technologię, bez której tokenizacja aktywów nie byłaby możliwa.
Srebro
Rynek metali ma obecnie trudniejszy okres ze względu na bardzo wysokie realne stopy procentowe, wycenę cyklu zacieśniania polityki monetarnej i wysokie rentowności. Niemniej wzrost oprocentowania też kiedyś ma swój kres, co może przyczynić się do zwrotu na rynku obligacji.
Nasdaq 100
Siła spółek technologicznych jest na razie wybitna w relacji do reszty rynku. Prognozy zysków są stale podnoszone, a wysokie rentowności czy podwyżki stóp nie są w stanie na razie negatywnie wpłynąć na wyceny.
Marcin Kiepas
Tickmill
EUR/USD
Obserwowane od sześciu tygodni umocnienie dolara owszem ma mocne podstawy fundamentalne i może być na początku października kontynuowane, ale też większość czynników stojących za tym umocnieniem została już zdyskontowana. Dlatego należy założyć, że eurodolar jeszcze raz powtórzy schemat zachowania trwający od końca 2025 r., zgodnie z którym krótko po przełamaniu poprzedniego średnioterminowego dołka wykonuje zwrot w górę i w większości znosi wcześniejszą falę spadków. Wejście: 1,1220. Cel: 1,160. SL: 1,1090.
Złoto
Systematycznie rosnące rentowności amerykańskiego długu i umacniający się dolar nie tylko całkowicie odwróciły sierpniowy rajd na złocie, ale powinny też sprowadzić jego notowania do 4000 USD. Jednocześnie strefa 3900-4000 USD jest na tyle silnym wsparciem, że jej test wydaje się dobrą okazją do kupna złota, przed kolejną falą wzrostów w rejon 4600-4700 USD.
Nie jest wykluczone, że do testu obu omawianych poziomów dojdzie w październiku właśnie. Wejście: 3950. Cel: 4650. SL: 3790.
WIG20
Światowe giełdy, w tym parkiet w Warszawie, wciąż epatują siłą, czego efektem były wrześniowe wzrosty indeksu WIG20, ale w dalszym ciągu coraz mocniej napięta sytuacja na globalnym rynku długu i nierozwiązana sytuacja na Bliskim Wschodzie, niosą ze sobą ryzyko pojawienia się głębszej spadkowej korekty. Cel: 3920. SL: 4300.

Michał Krajczewski
BM BNP Paribas Bank Polska
USD/PLN
Rosnące prawdopodobieństwo kolejnej podwyżki stóp procentowych przez Fed już na październikowym posiedzeniu oraz różnica pomiędzy krajowymi a amerykańskimi rentownościami długoterminowych obligacji skarbowych wskazują na możliwość kontynuacji trendu wzrostowego na kursie USD/PLN. Cel: 3,92. SL: 3,77.
Ropa Brent
Notowania ropy Brent skorygowały się we wrześniu, biorąc pod uwagę kolejne informacje o powrocie do rozmów pomiędzy administracją USA a Iranem. Obecnie to jednak USA trzyma twardsze stanowisko, co zwiększa szanse, że przed wyborami połówkowymi na początku listopada nie będzie porozumienia pomiędzy stronami, co może w dalszym ciągu stanowić presję na notowania surowca. Cel: 110. SL: 95.
Bloomberg Magnificent 7 Total Return Index
Po relatywnej słabości w połowie roku, w ostatnich miesiącach to największe amerykańskie spółki są liderami wzrostów.
Oczekuję utrzymania tej siły, biorąc pod uwagę nadchodzący sezon wyników za III kwartał oraz ryzyka dla większości pozostałych sektorów w postaci rosnącego prawdopodobieństwa kolejnej podwyżki stóp procentowych przez Fed w październiku. Cel: 40000. SL: 35000.
Rafał Sadoch
BM mBanku
EUR/PLN
Złoty we wrześniu znalazł się pod presją ze względu na siłę dolara. Obecnie rynek zakłada z 40-proc. prawdopodobieństwem podwyżkę stóp przez Fed, jeśli w październiku będzie pauza, możemy zobaczyć odreagowanie USD.
Złoto
Utrzymujące się na wysokim poziomie ceny ropy wspierają oczekiwania na podwyżki stóp, na czym traci złoto. Długoterminowo jednak dla części inwestorów może być to atrakcyjne aktywo w momencie, gdy ryzyka geopolityczne cały czas pozostają na podwyższonym poziomie.
S&P 500
Mimo rekordowych rentowności na rynku długu hossa w USA trwa i wspierana cały czas jest przez oczekiwania związane z rozwojem sztucznej inteligencji.
Łukasz Wójcik BM Pekao
GBP/EUR
Rosnące oczekiwania na podwyżkę stóp przez BoE kontrastują z bardziej ostrożnym podejściem EBC, co powinno sprzyjać dalszemu umocnieniu funta względem euro. SL: 1,1607.
Kawa
Pozycja krótka opiera się na oczekiwanym wzroście podaży arabiki, przede wszystkim dzięki rekordowej produkcji w Brazylii i rosnącemu eksportowi. Jednocześnie obecne odbicie cen ma charakter głównie korekcyjny po wcześniejszych spadkach, a perspektywa poprawy dostępności surowca ogranicza potencjał do trwałego wzrostu cen. SL: 302.
VanEck Semiconductor
Po 20 - proc. korekcie wyceny sektora półprzewodników uległy istotnemu schłodzeniu, przy jednoczesnym utrzymaniu silnych fundamentów sektora i strukturalnego popytu. SL: 498.

Sobiesław Kozłowski
Ipopema Securities
Bitcoin
Symptomy powrotu risk-off i słabszego USD. SL: 73678.
Srebro
Srebro spadło w okolice 60,2 USD za uncję, czyli około 9 proc. w miesiąc i ponad 6 proc. w kilka ostatnich sesji. Jednocześnie po słabszym od oczekiwań PCE rynek obniżył prawdopodobieństwo październikowej podwyżki Fed, a dolar zaczął tracić impet. To poprawia otoczenie dla metali szlachetnych. Pozycjonowanie spekulacyjne na srebrze nie wygląda przy tym ekstremalnie zatłoczone. SL: 53,74
IGV
Powód jest przede wszystkim taktyczny. PCE w USA był niższy od oczekiwań, a wyceniane prawdopodobieństwo podwyżki Fed w październiku spadło z ok. 71 proc. tydzień temu do ok. 37 proc. To jest szczególnie korzystne dla długodurationowych spółek wzrostowych. Jednocześnie 30 września software wyraźnie przejął przywództwo od półprzewodników.
Bartosz Sawicki
Exante
USD/PLN
Po danych o inflacji PCE za sierpień kolejna podwyżka stóp Fed już w październiku staje się mniej prawdopodobna. Z kolei RPP powinna zaostrzyć retorykę w obliczu ujemnych realnych stóp procentowych oraz wyjścia dynamiki CPI poza pasmo dopuszczalnych odchyleń od celu NBP.
Kawa
Zakończony sezon w Brazylii był rekordowy (67,6 mln worków wg Conab), ale ulewne deszcze obniżyły jakość ziarna. Z kolei susza w Minas Gerais w fazie kwitnienia zagraża zbiorom w sezonie 2026/27. Przy zapasach na ICE bliskich 27-letnich minimów oraz krótkiej pozycji spekulacyjnej netto (wg CFTC), rynek kawy może być wrażliwy na anomalie związane z najsilniejszym od dekad El Niño.
Russell 2000
Russell 2000 zanotował we wrześniu najgłębszą miesięczną zniżkę od marca 2025 r., wyraźnie ustępując S&P 500 w środowisku rosnących rentowności obligacji. W poprzednim kwartale wyniki wypadły pozytywnie w szeregu branż. Podtrzymanie tej tendencji w trakcie zbliżającego się sezonu mogłoby sprzyjać odbudowie siły relatywnej małych spółek.
Andrzej Kiedrowicz
PKO BP
EUR/PLN
Utrzymanie perspektyw solidnego wzrostu gospodarczego Polski w 2026 r., przy jednoczesnym stopniowym wygasaniu części negatywnych czynników zewnętrznych, które we wrześniu doprowadziły do wyraźnego osłabienia krajowej waluty, powinno sprzyjać aprecjacji złotego.
Ropa Brent
Postępująca normalizacja dostaw surowca z Bliskiego Wschodu, w tym przywracanie przepustowości saudyjskiego ropociągu Wschód–Zachód, oraz utrzymujące się działania dyplomatyczne na rzecz ograniczenia konfliktu zwiększają szanse na co najmniej korekcyjny spadek notowań Brent.
Kospi
Perspektywy wzrostu indeksu powinien wspierać silny wzrost eksportu półprzewodników z Korei, napędzany popytem związanym z globalnymi inwestycjami w AI. Dodatkowo po wyraźnym spadku Kospi w III kwartale wzrosła przestrzeń do technicznego odbicia.
Michał Jóźwiak
XTB
Ethereum
Po raz kolejny obieram pozycję długą na jednej z kryptowalut. Tym razem jest to Ethereum. Sprzyjają silnie dodatnie napływy do funduszy ETF oraz poprawa fundamentów sieci. Sektorowi sprzyjać może także potencjalna poprawa notowań Republikanów w sondażach. Cel: 2900. SL: 2500.
Ropa Brent
Na spadki cen ropy może wpłynąć presja polityczna. Wchodzimy w okres bezpośrednio poprzedzający wybory połówkowe. Trump coraz częściej sygnalizuje w ostatnim czasie otwartość na złagodzenie sankcji i uwolnienie środków w celu osiągnięcia szybszych postępów w negocjacjach. Poprawie wydaje się także ulegać sytuacja od strony podażowej. Cel: 88.
VIX
Zmienność rynkowa w tygodniach bezpośrednio poprzedzających wybory połówkowe zwyczajowo rośnie. Obecne warunki geopolityczne, niepewna sytuacja na rynku długu oraz wyceniona w zaledwie 50 proc. podwyżka stóp Fed dodatkowo temu sprzyjają.
Krzysztof Radojewski
Noble Securities
USD/PLN
Możliwy słabszy złoty w kontekście napięć geopolitycznych.
Ropa WTI
Gra pod irańską deeskalację.
Nasdaq 100
Gra pod korektę notowań w USA.
Mateusz Namysł
BM PKO BP
USD/PLN
Za potencjalnym wzrostem kursu w październiku przemawia przede wszystkim możliwość dalszego umocnienia dolara przy utrzymujących się oczekiwaniach na kolejne podwyżki stóp Fed. Pod koniec września rynek coraz mocniej wyceniał taki scenariusz, a wyższe od oczekiwań dane o inflacji w USA mogłyby dodatkowo podbić rentowności amerykańskich obligacji i wesprzeć USD. Jednocześnie złotemu może ciążyć wzrost cen ropy oraz pogorszenie globalnych nastrojów do rynków wschodzących.
Gaz ziemny
Argumentem za potencjalnym wzrostem cen gazu w USA w październiku może być stopniowe przejście w sezon grzewczy oraz ryzyko szybszego od oczekiwań kurczenia się nadwyżki zapasów. Wsparciem pozostaje także wysoki popyt na gaz ze strony terminali LNG. Z drugiej strony wysokie zapasy i rekordowa produkcja ograniczają potencjał wzrostowy, dlatego poziom wejścia ustawiam niżej niż ceny obserwowane pod koniec września. Dodatkowym czynnikiem jest sytuacja pogodowa – oczekiwania związane z El Niño obniżają oczekiwania popytowe, łatwiej w takiej sytuacji o niespodziankę. Wejście: 2,85. Cel: 4,2.
VIX
Za potencjalnym wzrostem indeksu przemawia przede wszystkim jego relatywnie niski poziom przy jednocześnie podwyższonej zmienności na rynku obligacji. Ryzykiem dla rynku akcji pozostają wysokie rentowności amerykańskich obligacji, wysokie wyceny spółek technologicznych oraz możliwość rozczarowania wynikami lub oczekiwaniami dotyczącymi sektora AI. Dodatkowo październik może przynieść większą zmienność wraz z publikacją wyników za III kwartał, a niski poziom zabezpieczeń inwestorów zwiększa potencjał gwałtownego wzrostu VIX-a w przypadku pojawienia się impulsu risk-off. Wejście: 14,7. Cel: 24.
Łukasz Zembik
Oanda TMS Brokers
EUR/USD
Październik mógłby przynieść osłabienie dolara i odbicie EUR/USD w kierunku 1,15–1,16. Argumentem za takim scenariuszem jest ostatni, niższy od oczekiwań odczyt inflacji PCE.
Wskaźnik bazowy wyniósł 3,0 proc. r/r wobec prognozowanych 3,3 proc., a miesięczna dynamika cen również okazała się słabsza od konsensusu.
Dane te zmniejszają presję na szybkie zacieśnienie polityki Rezerwy Federalnej. Po publikacji wyceniane prawdopodobieństwo październikowej podwyżki stóp spadło do 34 proc. z 64 proc. na początku tygodnia. Dalsza rewizja oczekiwań mogłaby sprzyjać spadkowi rentowności amerykańskich obligacji i ograniczać atrakcyjność dolara.
Potencjał odbicia wynika również ze skali ostatnich spadków EUR/USD. Silne umocnienie amerykańskiej waluty zwiększa ryzyko realizacji zysków oraz zamykania krótkich pozycji w euro, szczególnie jeśli kolejne dane nie potwierdzą potrzeby dalszych podwyżek stóp.
Złoto
Spadające rentowności amerykańskich obligacji i słabszy dolar tworzyłyby korzystne warunki do odbicia cen złota w październiku.
Niższe rentowności ograniczałyby koszt alternatywny utrzymywania kruszcu, a osłabienie dolara zwiększałoby jego atrakcyjność dla nabywców korzystających z innych walut.
Scenariusz wzrostowy wspierałoby dalsze ograniczanie oczekiwań na podwyżki stóp przez Rezerwę Federalną po niższym od prognoz odczycie inflacji PCE. Cel: 4600.
Nasdaq 100
Spadające rentowności amerykańskich papierów skarbowych USA mogłyby wspierać wzrosty Nasdaq 100, zwiększając bieżącą wartość przyszłych zysków spółek technologicznych.
Niższy od oczekiwań odczyt inflacji i ograniczenie oczekiwań na październikową podwyżkę stóp przez Rezerwę Federalną sprzyjałyby również poprawie apetytu na ryzyko.
Dodatkowym wsparciem mógłby być słabszy dolar, który zwiększa wartość zagranicznych przychodów amerykańskich firm po przeliczeniu na USD.
Połączenie łagodniejszej presji inflacyjnej z utrzymaniem odporności gospodarki tworzyłoby korzystne warunki dla odbicia indeksu i wyjścia na nowe historyczne maksima. Cel: 31500.
ZASTRZEŻENIE. Przedstawione w powyższym tekście informacje, opinie i prognozy nie stanowią rekomendacji inwestycyjnej w rozumieniu przepisów prawa, w tym Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 z 16 kwietnia 2014 r. Tekst nie stanowi zachęty do inwestowania, a redakcja „Parkietu” nie ponosi żadnej odpowiedzialności za decyzje inwestycyjne podjęte przez czytelników.


