Zarówno za rekordową wartość ofert, jak i za ich najmniejsze pokrycie złożonymi zapisami odpowiadają banki hipoteczne. W tym miejscu czytelnikom należą się dwa zdania wyjaśnienia. Jeśli emitent dopuszczał, że w razie wystąpienia odpowiednio dużego popytu podwyższy wartość oferty np. z 500 mln zł do 1 mld zł, przyjmowałem, że jego faktyczną intencją jest uplasowanie 1 mld zł, a przekroczenie progu emisji byłoby sukcesem m.in. marketingowym i sposobem na poinformowanie inwestorów o kurczącej się dostępności oferowanych papierów w trakcie trwania zapisów..
Wakacje z obligacjami
Emisja hipotecznych listów zastawnych mBanku Hipotecznego rozminęła się z nadziejami jej organizatorów. W warunkach emisji dopuszczono możliwość uplasowania nawet 1 mld zł, ale skończyło się na 106 mln zł, przy czym okres jej plasowania (wydłużony) zbiegł się w czasie z pozytywnym nastawieniem inwestorów do długu na globalnym rynku (trwał mundial oraz zawieszenie broni między Iranem i USA, ropa taniała).
Co ciekawe, również wrześniowa emisja listów zastawnych PKO Banku Hipotecznego spotkała się z mniejszym zainteresowaniem inwestorów niż dwie wcześniejsze emisje tych instrumentów. Tutaj częściowym wytłumaczeniem mogą być równolegle niskie notowania obligacji skarbowych - skoro inwestorzy mogli sięgać po 5,5-6,4 proc. w tych papierach, ich zapał do obejmowania LZ oferujących 4,0 proc. (przy obecnej wysokości stóp procentowych) zmalał. Jednak równolegle utrzymywało się wysokie zainteresowanie inwestorów obligacjami skarbowymi - oszczędnościowymi, a największe obligacjami rocznymi o oprocentowaniu równym stopie referencyjnej NBP (w sierpniu sprzedaż tych papierów przekroczyła 3 mld zł). Jak więc wytłumaczyć fakt, że w tym samym czasie inwestorzy chętniej wybierali papiery skarbowe o zbliżonej konstrukcji oprocentowania? Być może w przypadku LZ przeszkadzała im świadomość, że inwestorzy profesjonalni otrzymywali wyraźnie korzystniejsze warunki w innych emisjach.
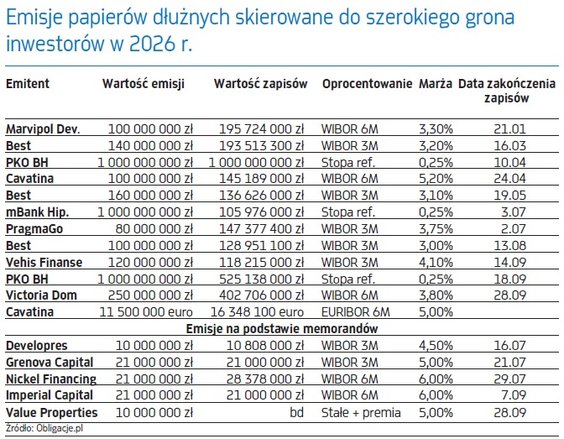
Co ciekawe, emitenci obligacji korporacyjnych, którzy całkiem licznie jak na tę porę roku wyszli na rynek z kolejnymi emisjami na podstawie prospektów emisyjnych, w tym samym czasie nie narzekali na brak zainteresowania, a nawet udawało im się uzyskiwać nieco lepsze warunki niż wiosną czy w poprzednich latach. W rezultacie średnia marża (z pominięciem emisji listów zastawnych) oferowana inwestorom spadła w tym roku do 3,3 pkt proc. z 4,0 pkt proc. w ub.r. i 4,35 pkt proc. w 2024 r.
Czytaj więcej
Notowania skarbowych „wuzetek” już wyceniane są niżej niż niektóre obligacje spółek kontrolowanych przez skarb państwa i oferują też konkurencyjną...
Wyraźnej poprawie uległa także frekwencja. Banki hipoteczne nie informowały o liczbie inwestorów składających zapisy, ale przedsiębiorstwa nie trzymały jej w tajemnicy - w każdej z tegorocznych emisji zapisy składało ponad tysiąc inwestorów, a na początku stycznia, w ofercie Marvipolu było ich nawet 2,5 tys.
Warto w tym miejscu przypomnieć, że zarówno II półrocze ub.r. jak i dwa pierwsze kwartały 2026 r. nie rozpieszczały inwestorów pod względem liczby przeprowadzanych ofert (osiem emisji w drugiej połowie 2025 r. i siedem w pierwszym półroczu br.) i inwestorzy mogli odczuwać stały głód nowych ofert. Potęgować go mogły wahania na rynku papierów skarbowych, które wpływały także na wyniki tradycyjnych funduszy dłużnych. W rezultacie emisje obligacji korporacyjnych, których wyceny są w znacznie mniejszym stopniu narażone na ryzyko stopy procentowej i na wpływ nastrojów na globalnych rynkach, cieszą się znaczącym zainteresowaniem. Zwykle większym niż wynosiła wartość oferowanych obligacji.
Powrót małych emisji
Po półrocznej nieobecności na rynek wróciły także tzw. małe emisje publiczne, które emitenci przeprowadzają na podstawie memorandów inwestycyjnych (a nie prospektów), przy czym ich ograniczeniem jest równowartość 5 mln EUR (po 12 miesiącach limit się zeruje). W tej „kategorii” prawie wszystkie emisje okazały się stuprocentowymi sukcesami (wyjątkiem była nieszablonowa emisja Value Properies), choć nie w każdym przypadku szczegółowa informacja o wartości składanych zapisów i liczbie inwestorów została upubliczniona.
Czytaj więcej
Rekordowy spread między rentownością obligacji dziesięcioletnich i stawkami WIBOR zapowiada zmiany na rynku. Zanim rentowności będą mogły kontynuow...
Czego spodziewać się w najbliższych miesiącach?
Wiele wskazuje na to, że IV kwartał przyniesie kontynuację ożywienia na rynku szeroko dostępnych emisji obligacji oferowanych na podstawie prospektów emisyjnych.
Świeżymi dokumentami dysponują 7R i Vehis Finanse. Obydwie spółki zapowiedziały już w samych prospektach, że ich intencją jest przeprowadzenie emisji w IV kwartale br. Idąc za tą logiką, inwestorzy mogą spodziewać się emisji także ze strony Olivii Fin, PragmaGo i Resi Capital. Cała trójka uchwaliła programy publicznych emisji kilka tygodni temu i oczekuje na zatwierdzenie prospektów przez Urząd Komisji Nadzoru Finansowego, przy czym Olivia Fin i PragmaGo jako weterani rynku mający nieco większe doświadczenie proceduralne, mogą liczyć na zatwierdzenie dokumentów nieco szybciej.
W PragmaGo pośpiechu nie ma. Spółka ma do spłacenia obligacje warte łącznie 65 mln zł zapadające w czerwcu i lipcu przyszłego roku (i kolejne 30 mln zł we wrześniu, ale już ze znacznie niższym oprocentowaniem). Wzorem wcześniejszych działań spółki, można zakładać, że relatywnie kosztowne w obsłudze papiery (4,8 pkt proc. i 4,5 pkt proc.) zostaną wykupione przedterminowo, równolegle do nowej emisji.
Olivia Fin ma do wykupienia papiery znacznie wcześniej – na 16,5 mln zł w październiku i 27 mln zł w grudniu (oprocentowane 6 pkt proc. powyżej WIBOR 3M) oraz dwie kolejne serie (łącznie 40 mln zł) zapadające w styczniu i lutym 2027 r. Z drugiej strony deweloper w lipcu rozliczył sprzedaż jednego z biurowców i zrefinansował część kredytów.
Z kolei Resi Capital stoi przed realizacją potężnego projektu oraz refinansowaniem pożyczek.
Pod presją czasu, choć rozumianą inaczej, znajdą się także inni emitenci. W lutym wygaśnie prospekt Marvipolu, z którego spółka nie skorzystała jeszcze ani razu, oraz Bestu, który dla odmiany przeprowadził na jego podstawie już trzy oferty, ale jego przedstawiciele zapowiedzieli już, że nie będą odżegnywali się od kolejnej emisji. A ponieważ IV kwartał jest dla branży wierzytelności okresem największych inwestycji, potrzeba może się pojawić. W marcu z kolei wygasa prospekt Cavatiny Holding, od lat aktywnej na rynku emisji, co skutkuje m.in. tym, że ma do wykupienia kolejne serie obligacji (w przyszłym roku sześć).
Z kolei Dekpol na koniec półrocza wykazał solidną pozycję gotówkową (442 mln zł) i może nie być zainteresowany emisjami. Nie wiadomo też, czy banki hipoteczne wrócą w tym roku z kolejnymi szeroko dostępnymi emisjami listów zastawnych. Wiele może tu zależeć od decyzji Rady Polityki Pieniężnej, wpływających na ich oprocentowanie.




