Z tego artykułu dowiesz się:
- Jakie czynniki, oprócz głośnych odpisów, zaważyły na ostatecznym wyniku finansowym Grupy Modivo.
- Które szyldy z portfolio grupy generują wzrosty, dając nadzieję na lepszy trzeci kwartał.
- O relacji między dynamiczną ekspansją sieci sprzedaży a obecnym poziomem przychodów i zadłużenia.
- Dlaczego, mimo trudności, grupa podtrzymuje swoje ambitne cele strategiczne do 2030 roku.
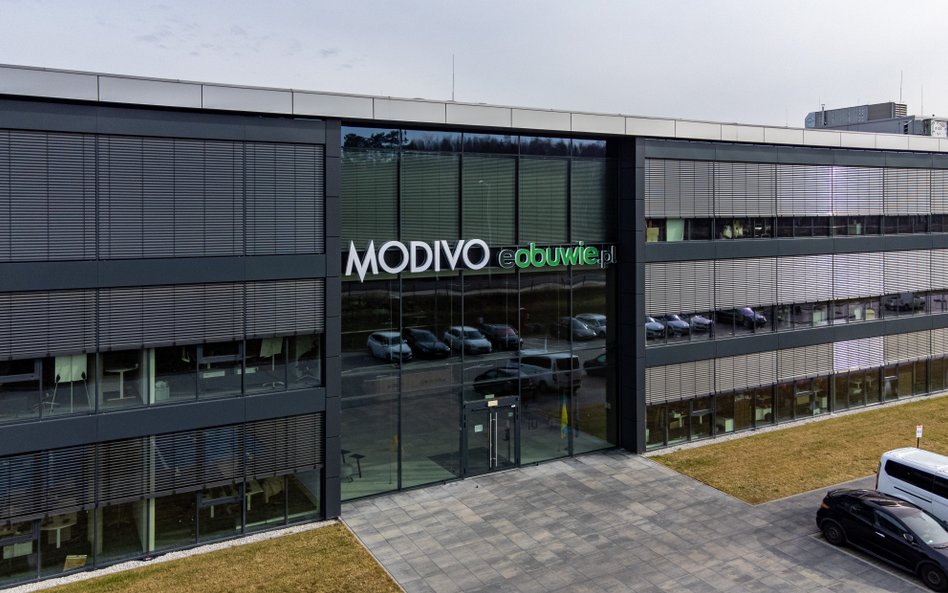
Polkowicka grupa Modivo, czyli dawne CCC założone przez Dariusza Miłka z lekkim poślizgiem wobec pierwotnego terminu opublikowała sprawozdanie za pierwsze półrocze zakończone 31 lipca 2026 r. Rezultaty tej obuwniczo-odzieżowej grupy za drugi kwartał tego roku obciążyły odpisy, ale i bez nich wypadły one nieco słabiej niż zarząd podał we wstępnych wynikach opublikowanych kilka tygodni temu.
Czytaj więcej
Sinsay, flagowy projekt gdańskiego LPP, znowu notuje wzrosty sprzedaży porównywalnej, a grupa Modivo zrewidowała plan rozwoju na rzecz taniego odpo...
Już po północy z 1 na 2 października w giełdowym systemie informacyjnym pojawiło się sprawozdanie za pierwsze półrocze grupy Modivo. Zarząd pod kierunkiem Dariusza Miłka podał w nim, że w drugim kwartale 2026 r. grupa prowadząca sieci sklepów pod szyldami CCC, HalfPrice, Modivo, Worldbox i ShockPrice miała 3,046 mld zł przychodu, 1,52 mld zł zysku brutto na sprzedaży, 215 mln zł straty operacyjnej, niecałe 32 mln zł zysku operacyjnego powiększonego o amortyzację (EBITDA) oraz 295 mln zł straty netto.
Kurs akcji Modivo lekko w górę. Inwestorzy nie tracą nadziei
Straty i dużo niższa EBITDA nie są zaskoczeniem o tyle, że kilka dni temu grupa zapowiedziała, że wyniki obciążą pokaźne odpisy, co przyczyniło się do osłabienia notowań. Na piątkowej sesji kurs akcji Modivo nawet lekko zyskuje na wartości. Przeważa nadzieja, że ryzyko kolejnych złych wiadomości z Modivo maleje, a trzeci kwartał może być lepszy, na co wskazywałyby dane o sprzedaży z dwóch miesięcy.
W sprawozdaniu zarząd podał nowe dane nt. sprzedaży grupy w trzecim kwartale. Przez pierwsze dwa miesiące trzeciego kwartału kończącego się 31 października przychody grupy urosły o 13 proc. w porównaniu z analogicznym okresem 2025 r. – poinformowano. W tym sklepy HalfPrice zanotowały wzrost o 38 proc., CCC o 5 proc., a eObuwie spadek o 7 proc.
Czytaj więcej
Nawet o 385 mln zł skurczyła się kapitalizacja polkowickiej grupy po informacjach o kolejnych odpisach obniżających wyniki finansowe.
„Sprzedaż LFL na poziomie grupy była wyższa o 8 proc., w tym: HalfPrice +10 proc., a CCC +2 proc.” – podała spółka.
Operacyjna marża brutto była wyższa o 2,2 pkt proc. W HalfPrice utrzymała się na poziomie z 2025 r., w CCC powiększyła o 3,2 pkt proc., a w Modivo.com o 3,9 pkt proc. Przed południem za walor płacono 87,92 zł, o 1,6 proc. więcej niż w czwartek w końcówce sesji. Po godz. 13. wzrost lekko się umocnił.
Właściciel CCC liczył na wyższy zysk operacyjny. Zaważyła amortyzacja i odpis zapasów
Dla porównania, w raporcie bieżącym z wstępnymi szacunkami zarządu przy takim samym poziomie przychodów zysk brutto na sprzedaży wynosił 1,54 mld zł, zysk operacyjny 111 mln zł, a zysk EBITDA 340 mln zł.
Ostateczne straty to w głównej mierze zapowiedziane na kilka dni przed publikacją sprawozdania półrocznego odpisy (wyniki skonsolidowane obciążyła kwota około 288 mln zł). Jednak także oczyszczone z nich dane są niższe od szacunków menedżmentu – zauważają analitycy z biur maklerskich.
Zysk operacyjny oczyszczony z odpisu to około 73 mln zł. Łukasz Wachełko z Wood Company wskazuje, że powodem jest niższy o ponad 20 mln zł zysk brutto na sprzedaży.
Marża na tym poziomie wyniosła ostatecznie 49,9 proc., zamiast 50,5 proc., a w handlu każdy punkt procentowy ma znaczenie.
Z kolei Wojciech Latocha, odpowiedzialny za relacje z inwestorami, wyjaśnia, że niższy niż oczekiwany zysk operacyjny to efekt przyspieszonej amortyzacji i niewielkiego odpisu zapasów.
Przychody w górę wolniej niż sieć sklepów. Plan do 2030 r. podtrzymany
Porównanie najnowszych danych Modivo z wynikami sprzed roku, pokazanymi danymi kwartalnymi jest utrudnione przez przekształcenia historycznych sprawozdań dokonywane przez zarząd.
W półrocznym sprawozdaniu pokazano wcześniej niepublikowane liczby. Zgodnie z nimi przychody grupy w II kwartale 2025 r. miały wynieść 2,894 mld zł, zysk brutto na sprzedaży 1,4 mld zł, zysk operacyjny 277 mln zł, a zysk netto 61,4 mln zł.
W takim ujęciu przychody w tym roku są wyższe rok do roku o 5 proc. przy dużo szybszym wzroście powierzchni handlowej grupy o ponad 30 proc. do 1,29 mln m kw. z 0,97 mln m kw. i liczby sklepów do 1568 z 1159 na koniec lipca 2025 r.
Wzrost skali sieci sprzedaży napędziło włączenie do grupy słabo radzących sobie na razie sklepów Kaes i Worldbox (około 125 tys. m kw.), ale i bez nich sieć sprzedaży detalicznej całej grupy urosła rok do roku o ponad 20 proc., jeśli chodzi o metraż.
Czytaj więcej
Za założycielem obuwniczo-odzieżowej grupy z Polkowic trasa pełna wzniesień i wiraży. Jednak - jak wynika z lektury raportu rocznego - ten grożący...
Słabsze wyniki powodują, że napięte są wskaźniki zadłużenia grupy podzielonej między dwie jednostki: CCC z HalfPrice i Modivo.com. W sprawozdaniu w wielu miejscach można znaleźć informację, że banki przystały na przekroczenie wcześniej ustalonych poziomów benchmarków.
Modivo nie rezygnuje jednak z planowanego rozwoju. Grupa podtrzymała, że jej ambicją jest, by w 2030 r. wypracować 25 mld zł przychodu i uzyskać 20 proc. marży EBITDA.




