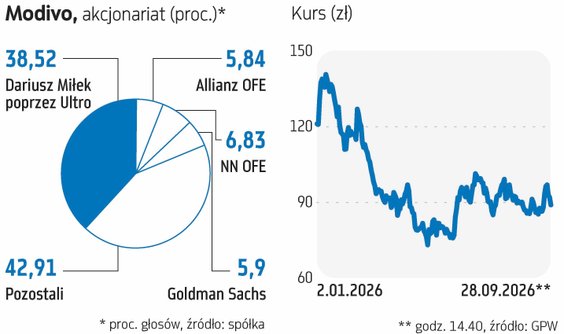
O ponad 5 zł lub 5 proc. do 87 zł spadał na poniedziałkowej sesji kurs akcji polkowickiej grupy Modivo kierowanej przez Dariusza Miłka w reakcji na najnowsze informacje z obuwniczo-odzieżowej spółki. Na chwilę przed rozpoczęciem minionego weekendu i na kilka dni przed publikacją sprawozdania finansowego za pierwsze półrocze i drugi kwartał 2026 r. grupa poinformowała o idących w setki milionów złotych odpisach, obciążających te rezultaty. Przy ponad 77 mln akcji, na które dzieli się kapitał Modivo spadek o tej skali oznacza ubytek giełdowej wyceny rzędu 385 mln zł.
Analityk Erste BM: istotny cios w wiarygodność
Półroczne wyniki grupy obciążą odpisy w wysokości 287,6 mln zł i dotyczą one mającej pierwotnie zawojować mniejsze miasta sieci sklepów Worldbox z markową odzieżą, której rozwój grupa znacząco spowolniła.
Z kolei wyniki jednostkowe polkowickiej spółki spadną o około 370 mln zł. Tu odpisy uwzględniają zarówno należności z tytułu kredytów wewnątrzgrupowych od spółki Worldbox (niecałe 103 mln zł), prowadzącej sklepy, jak i niższą wycenę udziałów w Modivo.com, właściciela platform e-commerce eObuwie i Modivo (niecałe 270 mln zł). Słabsze od oczekiwanych wyniki Modivo.com wymusiły przeprowadzenie testu na utratę wartości aktywów.
– Moim zdaniem spadek kursu jest zrozumiały. Rynek reaguje na sygnał, że Worldbox rozwija się słabiej od założeń, a poprawa wyników eObuwie i Modivo trwa dłużej, niż oczekiwano – komentuje Sylwia Jaśkiewicz z Domu Maklerskiego BOŚ, której wycena akcji spółki Modivo należy obecnie do najwyższych (od 10 lipca wynosi 136,9 zł za walor). Biuro to 16 września wpisało Modivo na listę spółek, których notowania mogą zachowywać się lepiej niż rynek.
Tomasz Sokołowski, analityk Erste Biuro Maklerskie i największy sceptyk, jeśli chodzi o wycenę akcji Modivo (56,7 zł na akcję) w komentarzu do inwestorów ocenił, że choć odpisy mają w dużej mierze charakter niegotówkowy, to uwypuklają znaczną rozbieżność między wcześniejszymi oczekiwaniami a obecnymi wynikami działalności. – Postrzegamy tę informację jako istotny cios dla wiarygodności zarządu oraz nastrojów inwestorów wobec spółki – ocenił Tomasz Sokołowski.
Czytaj więcej
Dla spółek handlowych, w tym tych z działu odzież i obuwie, okres powrotu do szkół i biur po wakacjach jest gorący. Modivo otworzyło właśnie pierws...
Specjalistka DM BOŚ: rozsądne kierunki
Sylwia Jaśkiewicz uważa, że aby ocenić jakie będą wyniki grupy Modivo za drugi kwartał trzeba pomniejszyć wstępne rezultaty obuwniczo-odzieżowej spółki o niecałe 290 mln zł. Wstępne dane zarząd pokazał 7 sierpnia rano. Poinformował, że przy 3,05 mld zł przychodu, zysk operacyjny wyniósł wstępnie 111 mln zł, a EBITDA (zysk operacyjny plus amortyzacja) 340 mln zł. Już wtedy rezultaty te były słabsze niż zakładały biura maklerskie i zostały przywitane pokaźnym spadkiem notowań o około 7,5 proc.
Odpisy na Worldbox zarząd Modivo wyjaśnia koncentracją na sklepach w modelu off-price (szyldy Half Price i ShockPrice). W przyszłym roku mają one przynieść około 5 mld zł przychodu i odpowiadać za ponad połowę całego biznesu grupy.
– Uważam, że modyfikacja strategii rozwoju i skupienie na off-price to rozsądne kierunki. Teraz istotna będzie rentowność istniejących sklepów, rotacja zapasów i gotówka generowana przez HalfPrice i ShockPrice oraz tempo poprawy Modivo.com i sklepów eObuwia. Wydaje mi się, że te ostatnie aspekty stanowią największe wyzwanie – ocenia Sylwia Jaśkiewicz.
Czytaj więcej
Za założycielem obuwniczo-odzieżowej grupy z Polkowic trasa pełna wzniesień i wiraży. Jednak - jak wynika z lektury raportu rocznego - ten grożący...
Krótka historia Worldbox
Worldbox to relatywnie nowa inwestycja Dariusza Miłka. Pierwsze doniesienia nt. jego planów pojawiły się w 2024 r. Giełdowe Modivo najpierw nabyło 10 proc. udziałów, potem dostało zgodę urzędu antymonopolowego na koncentrację, a kontrolę nad spółką MKRI, właścicielem sklepów Kaes i Worldboksów zaledwie w styczniu tego roku.
Według Krajowego Rejestru Sądowego, poza Modivo udziałowcami spółki Worldbox (d. MKRI) są obecnie nadal Michał Kujawa (miał złożyć rezygnację ze stanowiska prezesa) oraz A&R Investments, czyli spółka Rafała Brzoski.
Już w maju Miłek zapowiedział wyhamowanie projektu ze 150 do 50 sklepów do końca tego roku. We wrześniu pokazał analitykom nowy długoterminowy plan. Do 2030 r. zamiast 1200 sklepów w regionie Europy Środkowo-Wschodniej powstać ma docelowo 300 i tylko w Polsce. Założenie, że w ostatnim kwartale br. sieć przestanie obciążać wyniki grupy jest na razie w mocy.
Samo przejęcie kontrolnego pakietu w MKRI kosztowało grupę Modivo relatywnie niewiele (podawała, że 1 mln zł). Jednak odpisy na ten biznes zbliżają się już do pół miliarda złotych. W poczet wyników za 2025 r. było to około 180 mln zł (około 24 mln zł na należności od spółek MKRI i Worldbox, 156 mln zł z tytułu utraty wartości aktywów).
Tomasz Sokołowski spodziewałby się nawet, że w 2027 r. Modivo w ogóle wycofa się z Worldboksu.




