Z tego artykułu dowiesz się:
- Jakie czynniki wywołują zjawisko „vibecesji”, czyli recesyjnych nastrojów pomimo solidnego wzrostu gospodarczego.
- Dlaczego spowolnienie na rynku pracy, mimo niskiego bezrobocia, hamuje wzrost realnych dochodów Amerykanów.
- Jaki wpływ na portfele i nastroje konsumentów mają inflacja, ceny paliw oraz polityka Rezerwy Federalnej.
- Czym różni się obecne podejście do gospodarki od działań poprzedniej administracji i jakie przynosi to efekty.
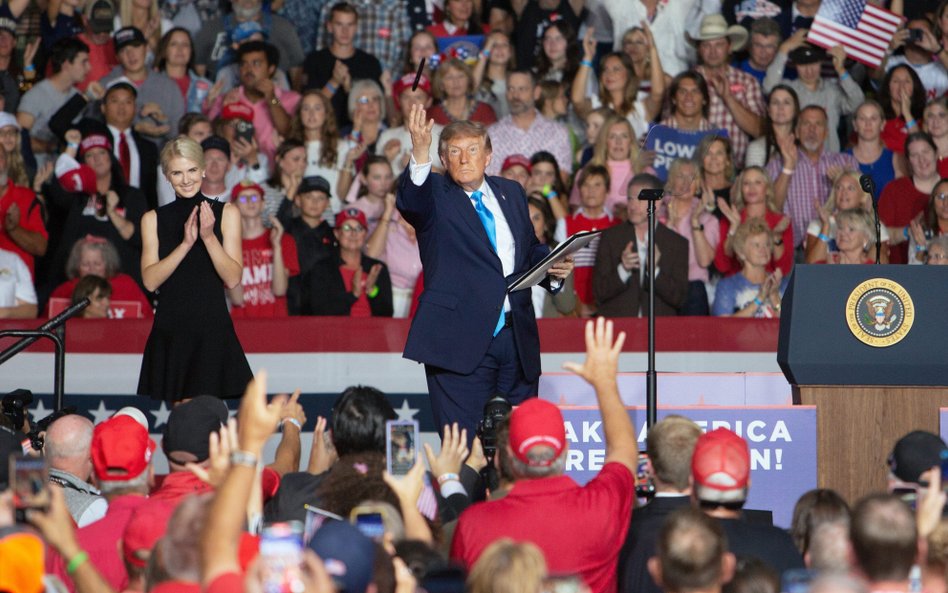
Zbliżające się wybory „połówkowe” do Kongresu USA będą w dużym stopniu referendum na temat polityki gospodarczej administracji prezydenta Donalda Trumpa. Sondaże z ostatnich tygodni sugerują, że republikanie ten pojedynek wyborczy przegrają. Nie wiadomo jednak, jak duża będzie skala ich porażki – czy stracą kontrolę nad Izbą Reprezentantów czy Senatem. Partii reprezentowanej przez prezydenta nie służą obecnie przede wszystkim nastroje gospodarcze zwykłych Amerykanów. Indeks nastrojów konsumenckich Conference Board spadł we wrześniu do 81,9 pkt., czyli najniższego poziomu od 2014 r. Ten wskaźnik stał się więc gorszy niż w okresie pandemii. Można to tłumaczyć rosnącymi cenami paliw oraz obawami przed inflacją i wojną. „Podczas gdy wyższe ceny energii zwiększają presję inflacyjną w niektórych obszarach, odnowiona presja na realne dochody będzie znaczącym hamulcem dla wzrostu i uzasadnia ostrożność FOMC wobec dalszych podwyżek stopy funduszy federalnych” – napisali Samuel Tombs i Oliver Allen, ekonomiści firmy badawczej Pantheon Macroeconomics.
Czy jednak sytuacja rzeczywiście jest tak zła, jak sugerują odczyty wskaźników nastrojów konsumenckich? Czy inne wskaźniki pokazują wyraźne pogorszenie sytuacji gospodarczej USA, czy też mówią o tym, że największa gospodarka świata jest zaskakująco odporna na wstrząsy?
Bez śladów recesji
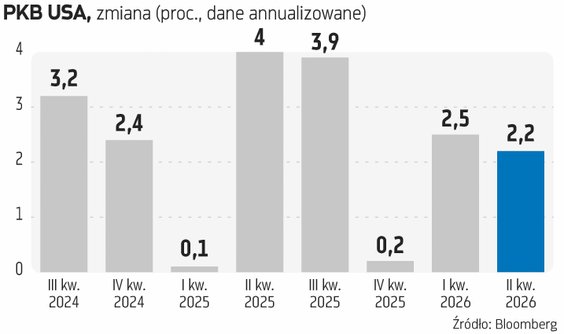
Wojna z Iranem oraz towarzyszący jej kryzys naftowy miały wepchnąć gospodarkę USA w recesję. Jak na razie, tak się jednak nie stało. Amerykański Departament Handlu niedawno podwyższył wyliczenia dotyczące wzrostu PKB – z 2,1 proc. do 2,5 proc. w pierwszym kwartale i z 1,5 proc. do 2,2 proc. w drugim. Liczony przez oddział Fedu w Atlancie wskaźnik GDPNow sugeruje, że PKB wzrósł w trzecim kwartale aż o 3,7 proc. Zebrane przez agencję Bloomberga szacunki analityków dotyczące trzeciego kwartału mówią o wzroście sięgającym od 0,9 proc. do 2,7 proc., z medianą na poziomie 1,7 proc. Prognozy na czwarty kwartał są natomiast w przedziale od 0,4 proc. do 3,7 proc., z medianą wynoszącą 2,1 proc. (To dane i prognozy annualizowane, czyli liczone kw./kw. w tempie rocznym.) W tych szacunkach nie widać nawet śladu ewentualnego zagrożenia techniczną recesją. Zarówno Fed, jak i Międzynarodowy Fundusz Walutowy spodziewają się, że amerykański PKB za cały 2026 r. urośnie o 2,3 proc., czyli o tyle samo, co w 2025 r. Mediana prognoz zebranych przez Bloomberga sugeruje całoroczny wzrost o 2,2 proc., a poszczególne projekcje analityków są w przedziale od 1,7 proc. do 2,7 proc. Tempo wzrostu gospodarczego jest więc zbyt wysokie, by mówić o kryzysie.
Czytaj więcej
Rekordowo dużo firm z S&P 500 przedstawiło prognozy wynikowe lepsze, od oczekiwań rynku. Analitycy szacują, że trzeci kwartał przyniósł wzrost zysk...
Za sporą część tego wzrostu odpowiadają inwestycje w infrastrukturę sztucznej inteligencji. Jednakże wydatki konsumpcyjne również okazały się w minionych kwartałach wyższe, niż oczekiwano. Sprzedaż detaliczna spadła w ujęciu miesięcznym tylko w lipcu (o 0,5 proc.). Sierpień przyniósł jej odbicie o 1,2 proc. Licząc rok do roku, sprzedaż wzrosła wówczas o 6 proc. i był to w tym ujęciu jedenasty nieprzerwany miesiąc jej zwyżek. Również dane o dochodach i wydatkach konsumenckich za sierpień okazały się dosyć dobre. „Ogółem raport wskazuje na lepszą równowagę w amerykańskiej gospodarce i sugeruje, że gospodarstwa domowe o średnich i niższych dochodach – dla których dochód jest tak krytyczny dla siły nabywczej ze względu na brak aktywów finansowych – znajdowały się pod mniejszą presją finansową, niż się obawiano. Przy nieco lepszym profilu inflacji to wszystko jest dobrą wiadomością” – wskazują analitycy ING.
„The Wall Street Journal” opublikował na początku października komentarz redakcyjny zatytułowany „Gospodarka USA przyspiesza”. Choć ta gazeta ogólnie jest krytyczna wobec różnych poczynań administracji Trumpa, to w kwestiach dotyczących gospodarki, wystawiła jej dosyć dobrą ocenę. „Cała gospodarka wydaje się stać na solidniejszych fundamentach niż w latach Bidena, gdy wzrost napędzało rządowe rozdawnictwo. Przypomnijmy, jak ekipa Bidena chwaliła się, że jej wydatki klimatyczne zwiększają budownictwo, a nawet broniła niekończącego się zawieszenia spłat kredytów studenckich jako wsparcia wydatków konsumpcyjnych. Ubiegłoroczna ustawa podatkowa stopniowo wycofała subsydia dla zielonej energii i wprowadziła niezbędne reformy systemu bonów żywnościowych, które obniżyły liczbę beneficjentów do poziomu sprzed pandemii. Ekipa Trumpa sprawiła też, że kredytobiorcy studenccy znów zaczęli spłacać pożyczki. Demokraci twierdzili, że to zagrozi gospodarce. Najwyraźniej nie. A propos – szybszy wzrost gospodarczy zwiększył wpływy podatkowe, które wzrosły o 3 proc. w ciągu pierwszych 11 miesięcy tego roku fiskalnego. Spadek wpływów z podatków korporacyjnych wynikający z ustawy podatkowej został więcej niż zrekompensowany przez wpływy z podatku dochodowego, które wzrosły o 8 proc. (189 mld USD) po uwzględnieniu ulg na napiwki, nadgodziny itd.”. – stwierdzono w komentarzu redakcyjnym „WSJ”.
Trudniejszy rynek
Za oznakę pogarszania się sytuacji gospodarczej w USA powszechnie uznano niedawny raport z rynku pracy za wrzesień. Mówił on o wzroście stopy bezrobocia z 4,1 proc. do 4,2 proc., a także wyhamowaniu wzrostu liczby etatów ze 133 tys. w sierpniu do 29 tys. we wrześniu. Te dane zapewne jeszcze zostaną mocno zrewidowane –, tak jak niemal wszystkie odczyty z poprzednich miesięcy. Pogorszenie sytuacji na rynku pracy było widać już od kwietnia, ale tylko w lipcu przełożyło się ono na spadek liczby etatów (o 10 tys.). Mamy więc w USA sytuację, w której spółki mocno nie zwiększają zatrudnienia, a jednocześnie mocno nie zwalniają pracowników. To sprawia, że część konsumentów może czuć się niepewnie. Nie proszą o podwyżki ani nie zmieniają pracy na lepszą.
„Dane JOLTS (statystyki wolnych miejsc pracy i rotacji siły roboczej) sugerują, że narracja o rozwarstwieniu konsumentów raczej nie zmieni się w najbliższym czasie. Liczba wolnych miejsc pracy spadła o 256 tys. do 7079 tys. wobec konsensusu na poziomie 7228 tys. Tymczasem stopa odejść z pracy, która jest najlepszym wskaźnikiem wyprzedzającym wzrostu płac, pozostała na poziomie 1,9 proc. Ten poziom historycznie odpowiadał wzrostowi płac na poziomie zaledwie 2,75–3,00 proc. r/r. Potrzebujemy rotacji na rynku pracy, by dostarczyć wzrost płac. Gospodarka o niskiej liczbie nowych etatów i niskiej liczbie zwolnień oznacza, że pracownicy nie odchodzą, więc nie ma presji na firmy, by podnosiły płace w celu zatrzymania personelu. Dopóki ta sytuacja się nie zmieni, nie ma realnej perspektywy dłużej trwających efektów drugiej rundy wynikających z wyższych kosztów energii. Zamiast tego oznacza to, że realne dochody pozostają pod presją, co z kolei utrzymuje słabe zaufanie konsumentów” – zwracają uwagę analitycy ING.
Czytaj więcej
Dane z amerykańskiego rynku pracy za wrzesień okazały się słabsze, niż prognozowano. To zmniejsza ryzyko podwyżki stóp procentowych przez Fed w paź...
Negatywnie na nastroje zwykłych Amerykanów oddziałuje również wzrost cen paliw oraz inflacja. Niepokoi ich choćby to, że średnia cena oleju napędowego przekroczyła we wrześniu 6 USD za galon, a pod koniec miesiąca wynosiła 6,38 USD. W przeliczeniu na litr i na polską walutę to jednak… 6,39 zł. W Polsce zbliżała się ona wówczas do 9 zł za 1 litr, a w Niemczech, Francji czy Wielkiej Brytanii przekraczała równowartość 10 zł. Za litr benzyny Amerykanie płacili pod koniec września równowartość 4,87 zł. W Polsce takie ceny widziano ostatni raz w lutym 2021 r., a w USA są one uznawane za na tyle wysokie, że mogą kosztować republikanów kontrolę nad Kongresem…
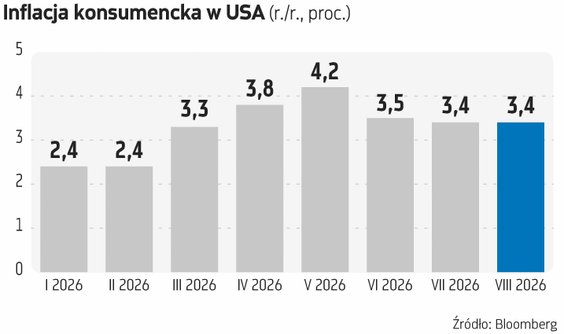
Inflacja w USA jest obecnie podwyższona, ale wciąż bardzo daleko jej do poziomów z 2022 r. W lutym wynosiła 2,4 proc., by w kolejnych miesiącach rosnąć i sięgnąć w maju 4,2 proc., później nieco wyhamowała. W sierpniu była niższa od prognoz – utrzymała się na poziomie 3,4 proc. W szczycie za kadencji Joe Bidena, w czerwcu 2022 r., sięgała 9,2 proc. Oczywiście Fed nie chce, by wymknęła się ona spod kontroli, więc we wrześniu podwyższył główną stopę procentową o 25 pb, do przedziału 3,75 proc. – 4,00 proc. Barometr CME FedWatch sugerował w tym tygodniu, że jest nieco ponad 80 proc. szans na to, że nie zmieni jej na posiedzeniu zaplanowanym na 28 października, ale za to 86 proc. na to, że podwyższy ją w grudniu. W ślad za tymi oczekiwaniami – oraz cenami ropy – idą rentowności amerykańskich obligacji rządowych. Rentowność dziesięciolatek przekroczyła na początku października poziom 5,35 proc. i była najwyższa od 2002 r. Część analityków spodziewa się jednak, że rynek wkrótce zbliży się do punktu, w którym rentowności zaczną spadać.
– Większość wyprzedaży obligacji wynikała nadal ze zmieniających się oczekiwań co do polityki pieniężnej, a nie z premii terminowych. Właśnie w tym tkwi najmocniejszy argument za obligacjami rządowymi: obecne implikowane przez rynek oczekiwanie szczytu stopy funduszy federalnych na poziomie około 5 proc. wydaje się zbyt wysokie o co najmniej 50 punktów bazowych, biorąc pod uwagę stan gospodarki – twierdzi Thomas Mathews, analityk z firmy badawczej Capital Economics.
Wzrost rentowności obligacji bynajmniej też nie oznacza wieszczonego na początku roku generalnego odwrotu od amerykańskich aktywów. Wszak indeks dolara (mierzący siłę amerykańskiej waluty wobec koszyka głównych walut świata) wzrósł od styczniowego dołka o ponad 6 proc., a indeksy S&P 500 i Nasdaq Composite ustanawiają rekordy. Amerykańskie akcje oraz waluta znów więc wyglądają jak aktywa z „bezpiecznej przystani”.
Spadek po Bidenie
Skoro gospodarka USA okazała się dosyć odporna na wstrząsy, to skąd się biorą tak kiepskie nastroje konsumentów amerykańskich? „Prawdopodobna odpowiedź to kac po inflacji z czasów Bidena, która nadal eroduje wzrosty płac i utrudnia oszczędzanie” – ocenił „WSJ”. Czy to przesadzona opinia? Faktem jest to, że w końcówce rządów Joe Bidena wskaźniki gospodarcze również były dosyć dobre, a nastroje kiepskie. Mówiono wówczas o „vibecesji”, czyli sytuacji, w której solidnemu wzrostowi gospodarczemu towarzyszą „recesyjne” nastroje. Jak widać Trump tej vibecesji nie pokonał...
Demokraci szykują się na wielkie zwycięstwo. Czy są go zbyt pewni?
Sondaże dla republikanów są kiepskie. Portal Votehub wskazuje na ich podstawie, że demokraci mają 86 proc. szans na zdobycie kontroli nad Izbą Reprezentantów i 61 proc. na przejęcie Senatu. Według portalu 270towin, republikanie mogą być pewni tego, że po wyborach będą posiadać 43 miejsca w Senacie, kolejne 4 najprawdopodobniej zdobędą. Demokraci pewni są 43, a 5 z dużym prawdopodobieństwem zdobędą bądź obronią. Wybory zostaną więc rozstrzygnięte w pięciu stanach, w tym w Teksasie i na Alasce, czyli głównie na terenach uznawanych dotychczas za bastiony republikanów. Liczą oni jednak, że elektorat latynoski będzie odwracał się od Partii Republikańskiej. Spodziewają się wyborczej „niebieskiej fali”. (Niebieski to tradycyjnie kolor demokratów, a czerwony republikanów.) Czy taka fala jednak się zmaterializuje? W niektórych stanach zaczęło się już głosowanie korespondencyjne. Dane z Florydy jak na razie wskazują, że zaangażowanie w nie demokratów jest tylko o nieco ponad 1 proc. większe niż w 2024 r. Sondaże sugerują tam przewagę republikanów w wyborach do Senatu sięgającą 6 proc., czyli około dwa razy mniejszą niż w 2024 r. Wiele badań przeprowadzonych na poziomie stanowym pokazuje anomalie. O ile przewagę demokratycznych kandydatów w tradycyjnie republikańskich stanach da się wytłumaczyć rozczarowaniem polityką prezydenta Donalda Trumpa, to jednocześnie część sondaży daje zwycięstwo kandydatom republikańskim w tradycyjnie demokratycznych stanach. Podobne anomalie (głównie na korzyść Kamali Harris, kandydatki demokratów na prezydenta) pojawiały się również przed wyborami z 2024 r. „Nie wierz sondażom. Nie będzie niebieskiej fali. Ponownie fałszywe sondaże, zaprojektowane nie po to, by informować, ale by przekonywać i tłumić frekwencję, wprowadzają wyborców w błąd. Wiem, o czym mówię. Jako dwukrotnie wybrany demokratyczny gubernator i trzykrotnie wybrany demokratyczny kongresman, nigdy nie przegrałem wyborów. Zaufaj ludziom. Nie dadzą się nabrać. Collins wygrywa w Maine, Teksas i Kansas pozostają republikańskie, a El-Sayed przegrywa w Michigan” - napisał we wtorek na platformie X Rod Blagojevich, demokratyczny kongresmen w latach 1997-2003 i gubernator Illinois w latach 2003-2009 (usnięty z urzędu pod zarzutem korupcji, a w 2025 r. ułaskawiony przez prezydenta Trumpa).


