Z tego artykułu dowiesz się:
- Dlaczego zwycięstwo jednego z kandydatów może wywołać silne wzrosty na brazylijskiej giełdzie.
- Jakie są dwie odmienne wizje gospodarcze dla Brazylii i co oznaczają one dla jej długu publicznego.
- W jaki sposób wynik wyborów zadecyduje o geopolitycznym kursie kraju w rywalizacji USA z Chinami.
- Który scenariusz powyborczy może wpłynąć na obniżenie stóp procentowych i przyspieszenie wzrostu gospodarczego.
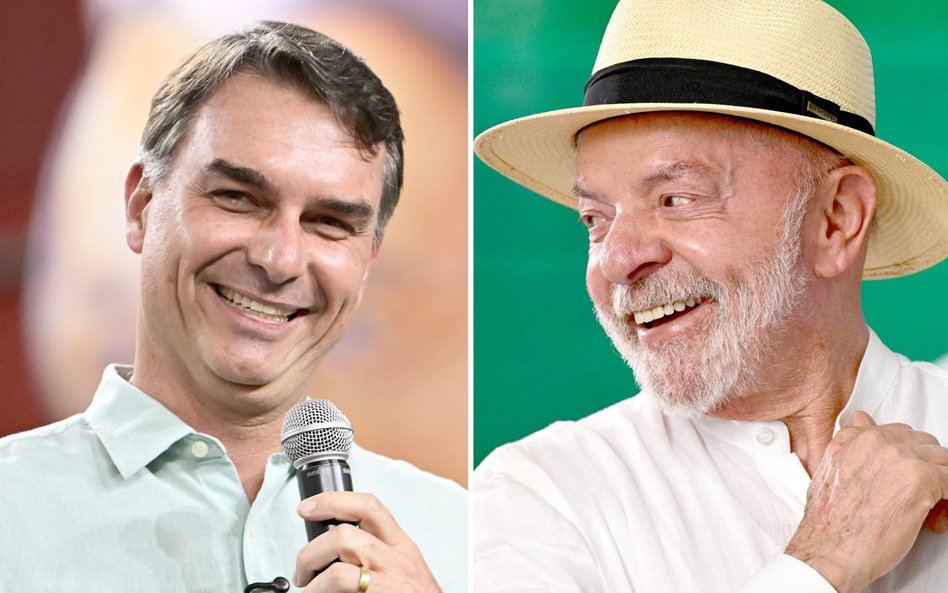
W niedzielę 4 października odbędzie się w Brazylii pierwsza tura wyborów prezydenckich, połączona z wyborami do parlamentu i do władz stanowych. Najważniejszy pojedynek – o fotel prezydenta – będzie się toczył pomiędzy socjalistą Luizem Inácio Lulą da Silvą a prawicowcem Flavio Bolsonaro. 80-letni Lula jest głową państwa od 2023 r., a wcześniej był prezydentem w latach 2003-2011. 45-letni Flavio Bolsonaro jest natomiast od 2019 r. senatorem z Partii Wolności, a także synem Jaira Bolsonaro, prezydenta w latach 2019-2022, który przebywa w areszcie domowym i nie może kandydować. W 2025 r. skazano Jaira Bolsonaro na 27 lat i 3 miesiące więzienia za próbę „zamachu stanu” i udział w „zorganizowanej grupie przestępczej”. Brazylijscy prawicowcy uważają te zarzuty za mocno naciągane, a wyrok za element prześladowań politycznych. Lula sam siedział w więzieniu w latach 2018-2019 za pranie brudnych pieniędzy, a mógł wrócić do polityki i ponownie zostać prezydentem jedynie dzięki korzystnemu wyrokowi Federalnego Sądu Najwyższego. Jego starcie z „młodym” Bolsonaro rozbudza więc emocje polityczne, zwłaszcza że zapowiada się zacięty pojedynek wyborczy. Większość sondaży daje w pierwszej turze kilkuprocentową przewagę Luli. W części badań z ostatnich tygodni wynosiła ona zaledwie 1 proc., a w niektórych zwyciężał Bolsonaro. Platforma Polymarket szacuje, na podstawie zakładów, prawdopodobieństwo zwycięstwa prawicowca na niemal 60 proc. Brazylijskie władze prewencyjnie zakazały zawierania w kraju zakładów na wynik wyborów, ale ten zakaz da się ominąć… I oczywiście nie będzie on dotyczył inwestorów zajmujących pozycje na brazylijskich aktywach pod scenariusze powyborcze.
Czas zwyżek?
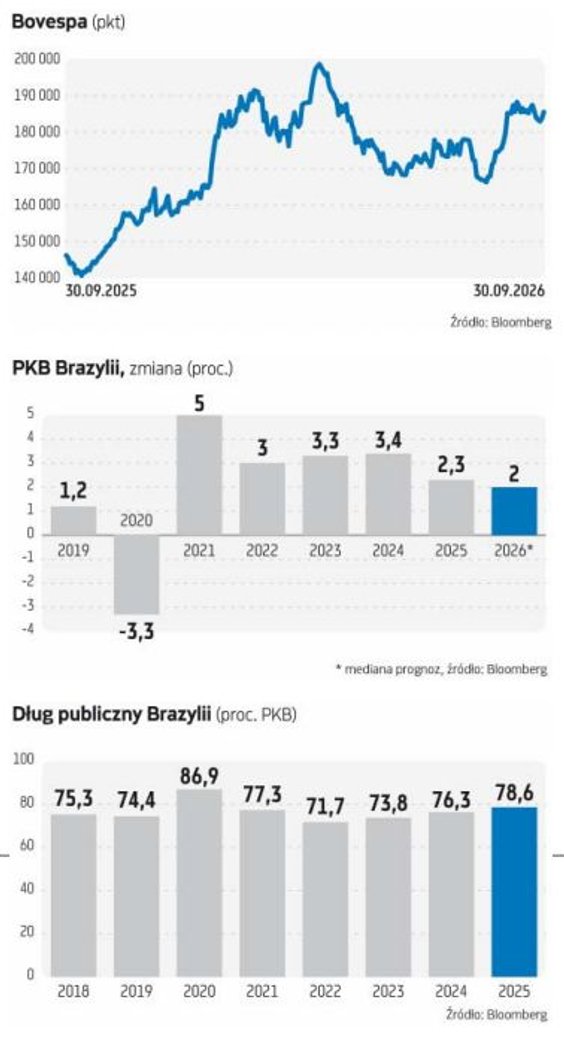
Brazylijski indeks giełdowy Bovespa zyskał od początku roku około 13 proc., czyli rósł nieco szybciej niż amerykański S&P 500. Plasował się jednak pod tym względem dopiero w czwartej dziesiątce najmocniej rosnących głównych indeksów giełdowych świata. Wielu inwestorów jest jednak przekonanych, że po wyborach może zyskać silny impuls zwyżkowy. Stanie się tak, jeśli zwycięży Flavio Bolsonaro. Z wrześniowego sondażu przeprowadzonego wśród dużych, globalnych inwestorów przez Goldman Sachs wynika, że połowa z nich spodziewa się, że w takim scenariuszu EWZ (popularny ETF na akcje brazylijskie, notowany w USA) zyska do końca roku co najmniej 20 proc.
Czytaj więcej
Zapowiedź nałożenia 50-procentowych ceł na brazylijskie towary początkowo zaniepokoiła inwestorów, ale jej skutki dla gospodarki nie powinny być sz...
– Doświadczenie z wyborów w Brazylii w 2018 i 2022 roku wskazuje, że zwycięstwo Flavio Bolsonaro wsparłoby rynek akcji (prawdopodobny wydaje się wzrost o 10–20 proc.) i doprowadziłoby do gwałtownego spadku rentowności obligacji w walucie lokalnej. Zwycięstwo Luli mogłoby prowadzić do gorszych wyników rynku akcji i – choć wpływ na obligacje jest mniej jednoznaczny – przestrzeń do spadku rentowności byłaby ograniczona. Choć może się to wydawać sprzeczne z intuicją, na zachowanie reala zazwyczaj nie wpływały szerokie zmiany polityczne. Ważniejszymi czynnikami były inne elementy, takie jak ceny surowców oraz dysparytet stóp procentowych, a te wskazują na osłabienie waluty w przyszłym roku, niezależnie od wyniku wyborów – ocenia William Jackson, ekonomista z firmy badawczej Capital Economics.
Ewentualne zwycięstwo Bolsonaro jest postrzegane jako bardziej korzystne dla gospodarki brazylijskiej, która od zeszłego roku doświadcza spowolnienia. – Brazylia ma obecnie jedne z najwyższych realnych stóp procentowych na świecie, co przyczynia się do coraz bardziej niekorzystnej dynamiki zadłużenia. Naszym zdaniem wynik wyborów, który zapewniłby wiarygodny program konsolidacji fiskalnej, mógłby znacznie poprawić perspektywy makroekonomiczne. W porównaniu z naszym scenariuszem bazowym, realne stopy procentowe mogłyby spaść o co najmniej 2,5 punktu procentowego (do około 5 proc. z 7,5 proc.), wzrost potencjalny mógłby być o 1 p.p. wyższy (2,5 proc. zamiast 1,5 proc.), a inflacja o około 1 p.p. niższa (3,5 proc. zamiast4,5 proc.) – wskazuje Arend Kapteyn, strateg UBS.
Bolsonaro jest wyraźnie postrzegany jako kandydat probiznesowy, który ma w programie niższe podatki. Lula obiecuje natomiast m.in. „bardziej sprawiedliwy” system podatkowy oraz bezpłatny transport publiczny. Jego rządy kojarzą się z wyższymi wydatkami socjalnymi. Od grudnia 2022 roku dług instytucji rządowych i samorządowych Brazylii wzrósł o ponad 10 pkt proc., osiągając poziom 81,9 proc. PKB.
„Od czasu zwycięstwa wyborczego Luli w 2022 roku rentowność 7-letnich brazylijskich obligacji skarbowych wzrosła o 300 punktów bazowych i wynosi 14,25 proc., znajdując się znacznie powyżej porównywalnych rentowności w innych krajach Ameryki Łacińskiej, które w tym samym okresie pozostały stabilne lub nieznacznie spadły”- przypominają analitycy UniCredit.
Cień Waszyngtonu
Lula narzekał podczas kampanii wyborczej na „amerykańską ingerencję” w brazylijskie wybory. Flavio Bolsonaro jest bowiem postrzegany jako kandydat wyraźnie preferowany przez administrację Trumpa. Jego ojciec miał bardzo dobre relacje z obecnym prezydentem USA. Lula wyraźnie natomiast stawia na współpracę z państwami BRICS.
„Kluczową kwestią jest to, że Brazylia nie jest po prostu dużym rynkiem wschodzącym; jest strategiczną potęgą surowcową w wyłaniającym się wielobiegunowym świecie. Jednocześnie stała się geopolitycznym „państwem języczkiem u wagi” (swing state) w obliczu rywalizacji między USA a Chinami. Wybory rozstrzygną zatem, ku któremu blokowi geopolitycznemu Brazylia będzie ciążyć, w jaki sposób zmonetyzuje swoje zasoby naturalne oraz jak duży zakres autonomii strategicznej uda jej się zachować”– zwracają uwagę eksperci UniCredit.
W jakiej kondycji jest gospodarka brazylijska?
Wzrost gospodarczy w Brazylii zwolnił z 3,4 proc. w 2024 r. do 2,3 proc. w 2025 r. W tym roku będzie on prawdopodobnie jeszcze niższy. Co prawda Międzynarodowy Fundusz Walutowy prognozuje, że wyniesie on 2,4 proc., ale Bank Centralny Brazylii spodziewa się zwyżki o tylko 1,6 proc. Mediana prognoz analityków zebranych przez agencję Bloomberga sugeruje natomiast wzrost o 2 proc. Poszczególne prognozy są w przedziale od 1,7 proc. (UBS) do 2,4 proc. (Erste Group). Jak dotąd w tym roku, tempo wzrostu PKB wyhamowało z 1,1 proc. kw./kw. w pierwszym kwartale do 0,5 proc. w drugim. Do spowolnienia gospodarczego doszło w ostatnich latach pomimo wzrostu wydatków rządowych. O ile w 2022 r. dług publiczny wynosił 71,7 proc. PKB, to na koniec 2025 r. sięgnął 78,6 proc. PKB. Tymczasem inflacja mocno wyhamowała na przełomie 2022 i 2023 r., a później nie doszło do jej wielkich skoków. W siepniu lekko wyhamowała ona do 4,2 proc. Choć główna stopa procentowa Banku Centralnego Brazylii była w tym roku obcinana już pięciokrotnie, to i tak jest wciąż wysoka. Wynosi 13,75 proc., a zaczęto ją ciąć, gdy sięgała 15 proc. Rentowność brazylijskich obligacji dziesięcioletnich przekracza natomiast poziom 14 proc. Real brazylijski umocnił się od początku roku o prawie 6 proc. wobec dolara, co jednak nie sprzyja tamtejszym eksporterom. Przedsiębiorcy mogą też narzekać na dosyć wysokie podatki. Podstawowa stawka CIT wynosi w Brazylii 34 proc. HK




