Z tego artykułu dowiesz się:
- Jaką wartość pandemicznych obligacji Narodowy Bank Polski wciąż posiada w swoim bilansie.
- Jaki jest plan banku centralnego na wygaszenie tego portfela i dlaczego potrwa to do 2030 roku.
- Jakie strategie w podobnej sytuacji stosują inne kluczowe banki centralne, jak EBC czy Fed.
Skup obligacji rządowych w czasie pandemii to jeden z najważniejszych zarzutów zawartych we wniosku o postawienie prezesa NBP Adama Glapińskiego przed Trybunałem Stanu. W latach 2020–2021 NBP przeprowadził bezprecedensowy w Polsce program skupu obligacji na rynku wtórnym, w ramach tzw. strukturalnych operacji otwartego rynku. Chodziło o złagodzenie warunków finansowania gospodarki w czasie pandemii, zapewnienie płynności na rynku długu i wzmocnienie transmisji obniżek stóp procentowych. Przypomnijmy, że w tamtym czasie państwo musiało gwałtownie zwiększyć emisję papierów dłużnych, aby sfinansować działania antykryzysowe.
Czytaj więcej
Złoty jest najsłabszy wobec euro i dolara od wielu miesięcy. Wsparciem dla niego może być m.in. bardziej jastrzębia retoryka Rady Polityki Pieniężn...
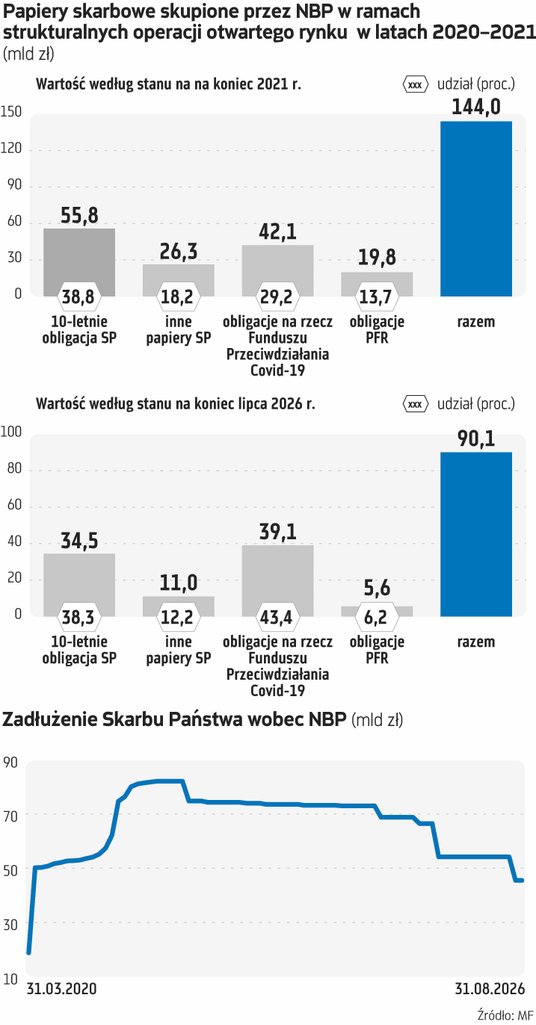
Z analizy danych NBP wynika, że w ramach tych operacji bank centralny skupił papiery o łącznej wartości nominalnej ok. 144 mld zł. Z tej kwoty ok. 82 mld zł stanowiły obligacje Skarbu Państwa, a 62 mld zł – papiery emitowane przez BGK na rzecz Funduszu Przeciwdziałania COVID-19 oraz przez PFR. Największą pozycją były dziesięcioletnie obligacje skarbowe DS, których NBP nabył za 55,8 mld zł. W przypadku papierów FPC było to 42,1 mld zł, a obligacji PFR – 19,8 mld zł.
Liczne kontrowersje
Pandemiczny skup rządowych papierów i tych gwarantowanych przez państwo do dziś wzbudza ogromne kontrowersje. Ze strony ówczesnej opozycji, w tym KO, pojawiły się oskarżenia o złamanie konstytucyjnej zasady zakazującej finansowania deficytu budżetowego przez bank centralny, o tzw. drukowanie pieniędzy, przyczynienie się do wzrostu inflacji itp. Nie rozstrzygając zasadności tych zarzutów, warto zauważyć, że od zakończenia programu w 2021 r. portfel stopniowo się kurczy, niemniej wciąż jednak pozostaje ogromny.
Dane Ministerstwa Finansów pokazują, że zaangażowanie NBP w krajowe skarbowe papiery wartościowe (SPW), zakupione na rynku wtórnym w ramach strukturalnych operacji otwartego rynku, spadło na koniec lipca 2026 r. do 45,4 mld zł, wobec ok. 82 mld zł w szczytowym momencie w końcówce 2021 r. Wynika to z wykupu zapadających obligacji, przy braku reinwestowania środków i nowych zakupów.
Z kolei z naszej analizy danych NBP wynika, że wartość pozostałych papierów, wyemitowanych przez BGK i PFR stopniała od 2021 r. o ok. 17,3 mld zł, do 44,6 mld zł. Łącznie bank centralny ma więc w swoim bilansie jeszcze nawet 90 mld zł pandemicznych obligacji wobec ok. 144 mld zł skupionych pięć lat temu.
Czytaj więcej
Jestem zwolenniczką poważnego traktowania prawa, ale in extenso, a nie wybiórczo – mówi prof. Joanna Tyrowicz, członkini Rady Polityki Pieniężnej,...
Co dalej?
NBP nie odpowiedział na nasze pytania. Zdaniem ekonomistów dotychczasowa strategia zarządzania skupionymi obligacjami nie powinna się jednak zmieniać. Bank centralny będzie więc czekał na terminy ich wykupu. W praktyce oznacza to, że pozbywanie się pandemicznych papierów potrwa jeszcze cztery lata, do października 2030 r. Z naszych wyliczeń, opartych na terminach zapadalności poszczególnych serii, wynika, że na 2026 r. przypada jeszcze wykup papierów o wartości 1,3 mld zł, na 2027 r. – 30,4 mld zł, na 2028 r. – 13,6 mld zł, na 2029 r. – 22,6 mld zł, a na 2030 r. – 20,7 mld zł.
Czy nie można przyspieszyć tego procesu i w trybie pilnym pozbyć się kontrowersyjnych papierów? Może NBP mógłby po prostu sprzedać je na rynku wtórnym? – To nie byłoby dobrym rozwiązaniem – ocenia Janusz Jankowiak, główny ekonomista Polskiej Rady Biznesu. Jak wyjaśnia, trzymanie papierów do terminu zapadalności jest rozwiązaniem neutralnym dla rynku. Bank centralny nie zmienia w ten sposób bieżącego popytu na obligacje, a ciężar znalezienia nabywców dla nowych emisji pozostaje po stronie Ministerstwa Finansów.
– I odwrotnie: gdyby NBP chciał wcześniej skrócić swój bilans, miałoby to wpływ na popyt na nowe emisje rządowe. Dodatkowa podaż papierów musiałaby znaleźć nabywców, co mogłoby ograniczyć płynność rynku i podnieść rentowności, a to nie byłoby korzystne dla Skarbu Państwa – wskazuje Jankowiak. Jak tłumaczy, o ile skup obligacji na rynku wtórnym przez bank centralny był formą luzowania ilościowego w polityce pieniężnej, o tyle ich sprzedaż oznaczałaby w praktyce zacieśnienie ilościowe.
Również Marcin Mrowiec, główny ekonomista Grant Thornton, uważa, że strategia polegająca na biernym oczekiwaniu na wykup jest „najczystsza” z punktu widzenia relacji między bankiem centralnym a rynkiem. – Gdyby NBP zaczął coś „kombinować” z terminami sprzedaży, rodziłoby to ryzyko zakłóceń na rynku – ocenia.
Polska nie jest wyjątkiem, jeśli chodzi o wyzwanie związane z ograniczaniem portfela obligacji skupionych w czasie pandemii. Podobne programy prowadziły m.in. amerykańska Rezerwa Federalna, Europejski Bank Centralny i Bank Anglii. Różnią się jednak skalą działań, strukturą portfeli i sposobem ich wygaszania.
EBC zakończył reinwestowanie środków z zapadających papierów w ramach pandemicznego programu PEPP pod koniec 2024 r. W ten sposób portfel zaczął się kurczyć bez konieczności aktywnej sprzedaży obligacji. Z kolei Rezerwa Federalna od 2022 r. ograniczała swój bilans, pozwalając części papierów wygasać bez reinwestowania wpływów. Bank Anglii stosował także sprzedaż obligacji, ale tempo redukcji portfela stało się przedmiotem dyskusji ze względu na jej możliwy wpływ na rentowności brytyjskiego długu.


