Z tego artykułu dowiesz się:
- Skąd wynika rosnące zainteresowanie funduszami dłużnymi w euro i dolarach.
- W jaki sposób osłabienie złotego przekłada się na wyniki funduszy walutowych.
- Jakie czynniki zdecydują o kursie złotego w perspektywie najbliższych miesięcy.
- Co obecne, wysokie rentowności obligacji oznaczają dla długoterminowych zysków.
Jak grzyby po deszczu w ostatnich miesiącach wyrastają nowe, walutowe fundusze dłużne, choć oczywiście nie jest to nowość na krajowym rynku. W ofercie takie produkty mają już niemal wszystkie czołowe towarzystwa, a do uruchomienia podobnych funduszy szykują się kolejne. Co ciekawe, może się okazać, że będzie to tegoroczny strzał w dziesiątkę.
Rosnące zainteresowanie
Na rynkach obligacji niedźwiedzie się nie poddają, a wręcz decydują o przebiegu linii frontu. We wtorek rentowności papierów skarbowych na świecie co prawda trochę malały, ale zarazem wciąż były blisko wieloletnich szczytów. Oprocentowanie obligacji dziesięcioletnich Niemiec pozostawało w okolicach 3,6 proc. wobec 2,86 proc. na zamknięciu 2025 r. Jeszcze większą szarżę w tym roku mają za sobą dochodowości dziesięcioletnich papierów Francji – po wzroście o 1,2 pkt proc. sięgają 4,74 proc. Odnotujmy, że to o 32 pkt baz. więcej od oprocentowania dziesięcioletnich obligacji Grecji. Po przecenie są jednak wszystkie europejskie rynki i oczywiście także amerykański. Rynki obligacji wyceniają dalsze podwyżki stóp procentowych, aczkolwiek Europejski Bank Centralny zdecydował się już na dwa takie ruchy w tym roku, natomiast amerykańska Rezerwa Federalna podniosła stopy do tej pory raz, po kilku latach przerwy. To oczywiście skutek narastającej inflacji w związku z wysokimi cenami ropy naftowej, a ściślej – paliw na stacjach.
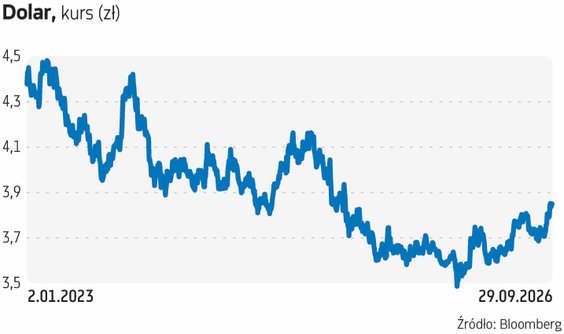
Z drugiej strony wysokie rentowności obligacji rynków bazowych to już całkiem poważny argument za inwestycją, natomiast z perspektywy krajowych inwestorów może dojść jeszcze czynnik walutowy. We wrześniu kurs euro powędrował do najwyższych poziomów od niemal trzech lat, a dolar był najdroższy od pierwszej połowy 2025 r. Jak wysoko jeszcze mogą zawędrować dolar i euro?
Czytaj więcej
Inwestorzy odwrócili się od polskiej waluty, która jeszcze do niedawna imponowała swoją siłą. Złotemu szkodzi rosnący w siłę dolar i spadek globaln...
– Przed złotym trudne miesiące, gdyż zakładamy, iż pozostanie pod dominującym wpływem otoczenia zewnętrznego. Jak pokazały ostatnie dni i tygodnie, pozostaje ono wysoce zmienne – przyznaje Mateusz Sutowicz, analityk ING Banku Śląskiego. Jak tłumaczy, nadrzędną kwestią dla losów złotego pozostaje chociażby kwestia sytuacji na Bliskim Wschodzie. – Innym ryzykiem geopolitycznym jest rozprzestrzenianie się wojny hybrydowej na terenie Europy, co kilkukrotnie w ostatnim czasie doprowadzało do przeceny złotego. W swoich oczekiwaniach dotyczących złotego w najbliższych miesiącach zakładamy brak istotnej eskalacji konfliktu USA–Iran, co zapewni grunt notowaniom EUR/PLN do stopniowego powrotu na niższe poziomy. Uważamy, iż IV kwartał przyniesie ponadto powrót pary EUR/USD do wzrostów, co w zgodzie z historyczną korelacją, wesprze wartość walut regionu Europy Środkowo-Wschodniej, w tym złotego. Powrót kursu EUR/PLN poniżej poziomu 4,30 w tym roku będzie jednak trudny i wymaga splotu pozytywnych dla złotego czynników – przewiduje Sutowicz. W jego ocenie fundamentalnie polska gospodarka – poza aspektami fiskalnymi – radzi sobie pozytywnie tkwiąc na pozycji gospodarczego prymusa Europy i będzie to aspekt decydujący w średnim terminie (2027 r.) o aprecjacyjnym kierunku polskiej waluty.
Warto odnotować, że pomimo przeceny obligacji skarbowych, jaką obserwujemy w tym roku, fundusze dłużne walutowe – właśnie ze względu na osłabienie złotego, zyskują, niekiedy nawet solidnych kilka punktów procentowych od początku tego roku.
Czytaj więcej
Polska waluta w ostatnich tygodniach wyraźnie osłabiła się w relacji do euro i dolara. Taki scenariusz dla jednych firm oznacza dodatkowe wyzwanie,...
Będą kolejne
Niedawno o poszerzeniu oferty o fundusze dłużne walutowe (w euro oraz dolarze) informował właśnie ING Bank Śląski, właściciel ING TFI. – Chcemy dać klientom szersze możliwości inwestowania i wspierać ich w realizacji długoterminowych celów finansowych. Wzmocnienie oferty odpowiada na rosnące zainteresowanie klientów inwestowaniem w walutach obcych, umożliwia budowanie bardziej zdywersyfikowanych portfeli inwestycyjnych i jest naturalnym elementem rozwoju naszej oferty inwestycyjnej po przejęciu ING TFI – mówił Wojciech Sieńczyk, wiceprezes ING Banku Śląskiego. Fundusze te inwestują głównie w dłużne papiery wartościowe oraz instrumenty rynku pieniężnego denominowane w euro lub dolarze (w zależności od funduszu).
Wcześniej na taki krok zdecydowało się także PKO TFI. – Coraz więcej Polaków ma oszczędności w euro czy dolarach – pracujemy za granicą, otrzymujemy część wynagrodzenia w innych walutach albo po prostu dywersyfikujemy w ten sposób swoje oszczędności – argumentowała Renata Wanat-Szelenbaum, wiceprezes PKO TFI. Na podobny krok zdecydowało się także Erste TFI (dawny Santander TFI), a przeszło rok temu także Alior TFI. Jak wskazywało Erste TFI, fundusz (w tym przypadku w EUR), to rozwiązanie dla osób posiadających oszczędności w euro, otrzymujących wynagrodzenie w tej walucie czy poszukujących produktów o niskim ryzyku i niewielkiej zmienności.
Fundusze dłużne z ekspozycją na walutę twardą funkcjonują także w Pekao TFI i wygląda na to, że to nie koniec rozbudowy oferty w podobnym kierunku przez krajowe TFI. Nad uruchomieniem funduszu walutowego zastanawia się także Millennium TFI – wynika z informacji „Parkietu”.




