Z tego artykułu dowiesz się:
- Jak radzi sobie rynek IPO na świecie.
- Jak sytuację widzą biura maklerskie.
- Które spółki mogą zadebiutować na GPW.
- Czy jest szansa na duże IPO jeszcze w 2026 r.
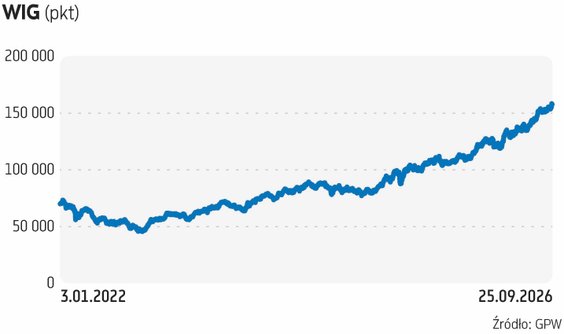
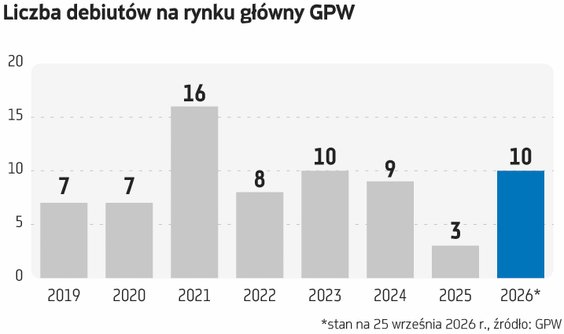
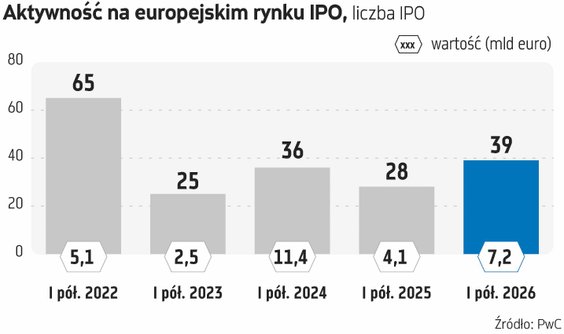
Na zachodnich giełdach widać ożywienie na rynku IPO. Natomiast z Warszawy płyną niejednoznaczne sygnały. Od początku roku na rynku głównym mieliśmy 10 debiutów, wobec zaledwie trzech w 2025 r. Ale spośród tegorocznych dziesięciu zaledwie trzy spółki przeprowadziły oferty (Rex Concepts, Lumina Metals i Robyg). Resztę stanowiły przeprowadzki z NewConnect lub spółki wydzielone z już notowanych podmiotów.
Czy jest szansa na nowych emitentów? Na liście potencjalnych debiutantów znajdują się takie firmy jak Ponar, WB, PayPo, Biotts, Reakto, Empik czy Blik.
Czytaj więcej
Pierwsza połowa 2026 r. przyniosła wyraźnie większą aktywność na globalnym rynku ofert publicznych. W Polsce ożywienie dopiero nabiera tempa. Przys...
Głosy z biur maklerskich
Choć rynek IPO budzi się po zastoju, okno na końcówkę 2026 r. się zamyka.
– Inwestorzy są ostrożni, co zmusiło firmy takie jak Botanika Farm czy Nasz Prąd do wstrzymania debiutów. Głównej fali nowych spółek należy spodziewać się w 2027 r. Na ten termin wejście na parkiet planuje m.in. spółka Biotts, a także Reakto – wymienia Michał Palka, zastępca dyrektora wydziału obsługi emisji DM BOŚ. Dodaje, że ruch w domach maklerskich jest duży, a firmy chętnie badają grunt pod debiut. Główną barierą pozostają jednak wyceny. Instytucje finansowe odrzucają oferty z nadmiernie „napompowanymi” oczekiwaniami.
– Z naszych doświadczeń wynika, że wśród kandydatów na IPO przeważają mniejsze i średnie firmy (w tym startupy), ale szansę na debiut rozważają też najwięksi gracze, np. zbrojeniowa grupa WB – mówi Palka. Dodaje, że choć w planach emisyjnych przewijają się takie sektory jak biotechnologia, technologie medyczne, OZE czy szeroko pojęte innowacje (AI, robotyka), to najbardziej widoczne jest teraz pojawianie się spółek o profilu dual-use (technologie podwójnego zastosowania).
– Ten właśnie kierunek, obejmujący m.in. technologie zbrojeniowe, znajduje szczególne zainteresowanie wśród inwestorów – podsumowuje przedstawiciel DM BOŚ. Podobne głosy płyną z innych biur maklerskich.
– Jesienią tego roku na GPW mogą się pojawić pojedyncze nowe spółki, ale na pewno nie będą to bardzo duże transakcje. Natomiast ten trend może się poprawić w 2027 r. Obserwujemy, że pojawia się coraz więcej spółek zainteresowanych przeprowadzeniem IPO i podniesieniem kapitału. Oczywiście możliwość zrealizowania tych planów będzie mocno zależała od warunków rynkowych w 2027 r. – mówi Joanna Rembowska-Czajka, dyrektor biura transakcji rynku kapitałowego w PKO BP. Dodaje, że jeśli chodzi o wielkość potencjalnych emitentów, co do zasady są to raczej większe podmioty, jest to zresztą zgodne z preferencją rynku.
- Widzimy też potencjalnie kilka mniejszych spółek, ale tu zawsze dużo zależy od ich perspektyw rozwoju. Jeśli chodzi o sektory to mamy różnorodność – podsumowuje przedstawicielka BM PKO BP. Wtóruje jej Justyna Leonowicz, dyrektor zarządzająca w Pekao Investment Banking. W jej opinii na uwagę jako kandydaci do debiutów zasługują podmioty z sektora finansowego, w tym oferujące rozwiązania fintechowe. Sektor finansowy pozostaje jednym z najbardziej rentownych sektorów gospodarki i wpisuje się w europejski trend zwiększonego zainteresowania europejskimi aktywami finansowymi, również z uwagi na ich mniejszą ekspozycję na segment i klientów z branży AI.
– Aktualny jest również megatrend wspierający spółki technologiczne i przemysłowe, oferujące produkty dual-use z ekspozycją na sektor obronny, co jest związane nie tylko z obecną sytuacją geopolityczną, ale wynika również z bardziej długoterminowych trendów nakierowanych na inwestycje związane ze zwiększaniem zdolności obronnych państwa - mówi Leonowicz. Zwraca uwagę, że obecne prognozy makroekonomiczne wskazują na stopniowe spowolnienie dynamiki wzrostu gospodarczego w Polsce w kolejnych latach, jednak nadal oczekiwany jest wzrost realnych dochodów gospodarstw domowych. To powinno wspierać konsumpcję i otwierać drogę do debiutów dla dochodowych spółek z sektora konsumenckiego – liderów w swoich segmentach oraz spółek z ponadprzeciętnym potencjałem wzrostu opartym na wiarygodnym biznesplanie.
– Grupa potencjalnych debiutantów w kilku kolejnych kwartałach jest zróżnicowana pod względem oczekiwanej kapitalizacji i obejmuje spółki, które mogą zaklasyfikować się do indeksów mWIG40 i wysokich pozycji w sWIG80 krótko po debiucie lub w ramach procedury fast track – wskazuje przedstawicielka Pekao Investment Banking. Dodaje, że zróżnicowane pozostają też cele debiutu, obejmujące zarówno kwestie dywersyfikacji majątku i sukcesji, w przypadku transakcji z komponentem akcji sprzedawanych, jak również poszukiwania kapitału na dalszy wzrost, CAPEX czy wzmocnienie bilansu. Nadal widać, że inwestorzy premiują te spółki, gdzie przy okazji debiutu dochodzi do pozyskania kapitału na rozwój, co wspiera potencjał wzrostu emitenta i realizację jego planów inwestycyjnych.
Spółki pod lupą
Lista potencjalnych debiutantów dobrze wpisuje się w trendy, o których opowiadają przedstawiciele rynku. Reprezentantami sektora zbrojeniowego są wspomniane już Ponar i WB Electronics, wiodący producent dronów w Unii Europejskiej. W przypadku WB kilka tygodni temu PFR (jeden z akcjonariuszy) zasygnalizował, że jeśli zapadłaby decyzja o wejściu na GPW, to zapewne chodziłoby o pierwszą połowę 2027 r.
Bliżej debiutu jest Ponar, wyceniany na kilka miliardów złotych. Podobno finiszuje już z pracami nad prospektem emisyjnym. Realizuje aktualnie kilka dużych projektów inwestycyjnych, m.in. rozbudowując swoje zakłady w Wadowicach i Łaziskach Górnych. Podkreśla, że jest w bardzo dobrej sytuacji finansowej (od kilku lat przychody i zyski grupy dynamicznie rosną). Wartość IPO nie jest znana, ale nieoficjalnie mówi się o kwocie rzędu miliarda złotych.
Beneficjentem wzrostu wydatków na obronność jest też wspomniane Reakto, które oficjalnie poinformowało o planowanym na 2027 r. debiucie. Spółka konsekwentnie poszerza ofertę produktów, w tym dronów i docelowo chce, żeby większość jej przychodów pochodziła z działalności zbrojeniowej.
Z kolei reprezentantem dynamicznie rozwijającego się nowoczesnego sektora usług finansowych jest m.in. PayPo, wiodący gracz na krajowym rynku płatności odroczonych. O możliwym debiucie tej spółki „Parkiet” kilka dni temu informował jako pierwszy. Z naszych ustaleń wynika, że PayPo jest na etapie wyboru doradców w procesie IPO, a wartość oferty może nawet przekroczyć 2 mld zł. Spółka działa od 10 lat. Może się pochwalić imponującym tempem rozwoju. Aktywa grupy na koniec zeszłego roku przekroczyły poziom miliarda złotych. Przychody wyniosły 423,1 mln zł, a zysk netto przekroczył 181 mln zł.
Czytaj więcej
Lider płatności odroczonych w Polsce – firma PayPo – poważnie myśli o debiucie na warszawskiej giełdzie – wynika z ustaleń „Parkietu”. Wartość ofer...
Kolejnym potencjalnym debiutantem jest podmiot świetnie znany na krajowym rynku usług finansowych. Bloomberg podał, że rada nadzorcza spółki Polski Standard Płatności, czyli operatora systemu Blik, rozważa rozpoczęcie przygotowań do debiutu na warszawskiej giełdzie. Na razie nie ma żadnych nowych informacji. Skala wykorzystania Blika systematycznie rośnie. Tylko w I półroczu 2026 r. zrealizowano 1,6 mld transakcji o łącznej wartości 244,8 mld zł, co przekłada się średnio na 8,7 mln operacji dziennie. Na koniec czerwca z systemu korzystało już 21,6 mln użytkowników. Symbolicznym wydarzeniem było zakwalifikowanie Blika przez Narodowy Bank Polski (decyzja z 9 września 2026 r.) do kategorii systemowo ważnych systemów płatności. Z danych analizowanych przez NBP wynika, że w ostatnich czterech kwartałach poprzez Blik zrealizowano najwięcej zleceń płatniczych spośród wszystkich systemów płatności detalicznych w Polsce.
Dynamicznie rozwija się także sektor związany z nowymi technologiami – stricte informatycznymi (w tym AI), ale również powiązanymi z medycyną czy biotechnologią. To właśnie w tym ostatnim sektorze działa kolejny potencjalny debiutant, czyli wrocławski Biotts. Rozwija platformę nieinwazyjnego (bez wykorzystania igieł) podawania leków. Zakłada dalsze skalowanie biznesu poprzez rozwój portfela, partnerstwa i transakcje dotyczące poszczególnych aktywów. Istotnym elementem tej strategii jest planowany na 2027 r. debiut na GPW.




