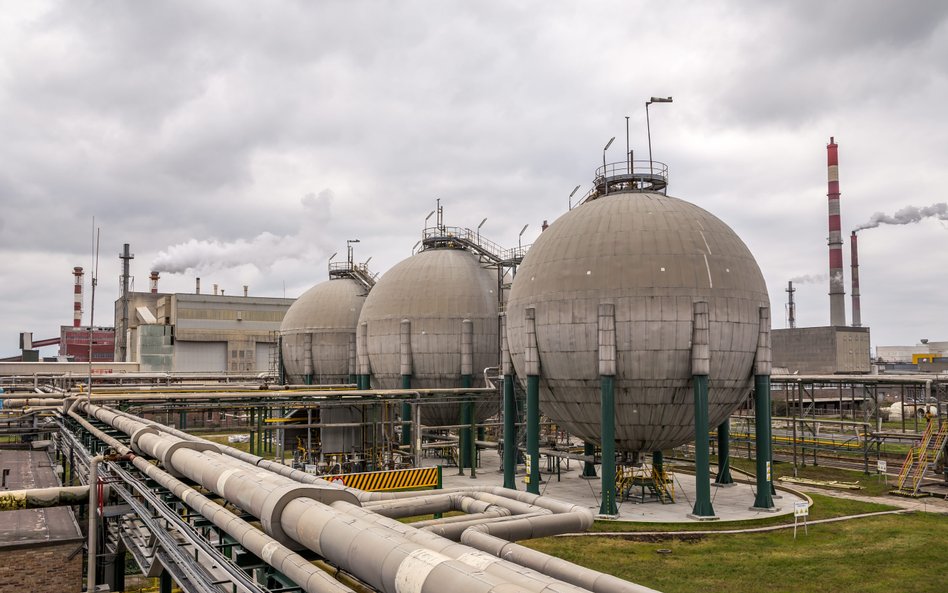
Od ponad trzech lat indeks sektorowy WIG-Chemia znajduje się w trendzie spadkowym. O ile na początku 2023 r. jego wartość utrzymywała się na poziomie powyżej 12 tys. pkt., o tyle roku później już 10 tys. pkt. było dobrym wynikiem, a w 2025 r. ponad 9 tys. pkt. Z kolei w ostatni piątek wskaźnik ten oscylował już w pobliżu 7,4–7,5 tys. pkt.
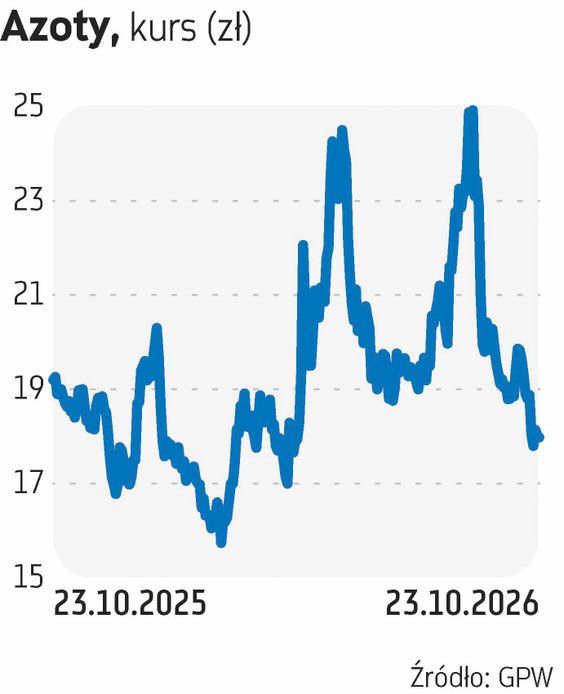
O zmianach w indeksie WIG-Chemia decydują akcje tarnowskich Azotów. Ich udział we wskaźniku sięga 62 proc. Z kolei na PCC Rokitę przypada 26,3 proc., na Zakłady Chemiczne Police 10,9 proc., a na Polwax zaledwie 1,1 proc. Tak jak w wielu innych branżach, tak i w sektorze chemicznym kluczowe znaczenie dla notowań wszystkich spółek ma sytuacja makroekonomiczna i geopolityczna.
Czytaj więcej
Spory zbiorowe, rosnące koszty energii i widmo wstrzymania krajowego wydobycia siarki. Związkowcy z grupy Azoty apelują o pilne decyzje rządu, zmia...
Koszty gazu i energii mocno rosną
Azoty zauważają, że sytuacja na rynku chemicznym pozostaje zróżnicowana, ale wciąż wymagająca we wszystkich obszarach działalności. – W segmencie nawozów wysokie i zmienne ceny gazu ograniczają konkurencyjność europejskich producentów, a napięcia na rynku surowców energetycznych zwiększają niepewność kosztową. Jednocześnie utrzymuje się ostrożność zakupowa rolników – twierdzi Grzegorz Kulik, rzecznik prasowy Azotów.
Jego zdaniem w pozostałych biznesach jest różnie. I tak ceny wybranych produktów, w tym siarki i mocznika technicznego, korzystają z ograniczonej podaży i zmian w kierunkach dostaw. Z kolei popyt w europejskim budownictwie i motoryzacji pozostaje słaby, co negatywnie wpływa na rynek tworzyw. Dodatkowym wyzwaniem jest presja konkurencyjna importerów sprowadzających produkty z Azji. W tych okolicznościach koncern w II połowie roku nie zakłada trwałej poprawy sytuacji w branży. Jego zdaniem kluczowe znaczenie dla jej kondycji będą miały ceny gazu i energii, rozwój sytuacji geopolitycznej, dostępność surowców, presja importowa oraz tempo odbudowy popytu w europejskim przemyśle.
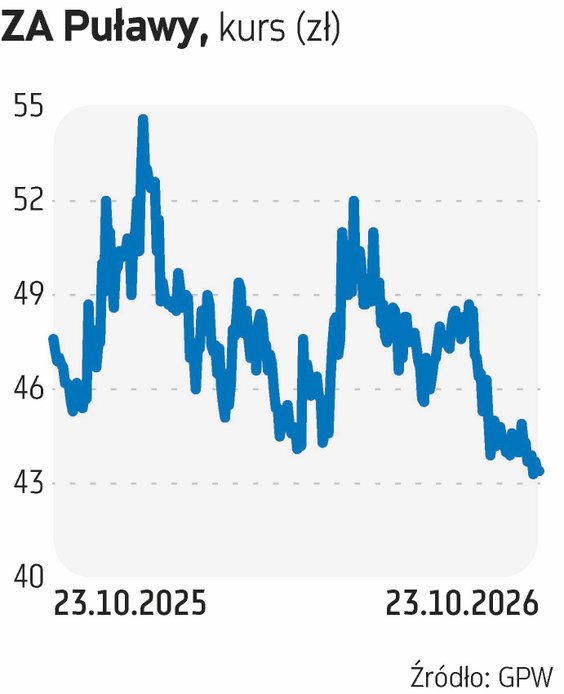
Azoty, odnosząc się do kwestii kosztów funkcjonowania branży chemicznej, zauważają, że w ostatnich tygodniach europejski rynek gazu ponownie odnotował istotne wzrosty cen. W ostatni piątek na giełdzie TTF kurs kontraktów z dostawą na listopad i grudzień przekraczał chwilami 93 euro za 1 MWh, a na I kwartał przyszłego roku wynosił ponad 91 euro. Dla porównania, rok temu było to nieco ponad 30 euro. Co gorsza, ceny tych kontraktów prawdopodobnie nie osiągnęły jeszcze maksymalnych wartości. Według Bloomberg Intelligence ceny błękitnego paliwa mogą w Europie przekroczyć 100 euro. Rosną też ceny energii elektrycznej. Na TGE prąd kosztował w ostatni piątek 710 zł za 1 MWh (wskaźnik TGeBase). Tymczasem średnia jego cena we wrześniu wynosiła 666,7 zł, w sierpniu 583,7 zł, a w lipcu zaledwie 490,7 zł.
Jak w tej sytuacji radzi sobie koncern? – Grupa ogranicza presję kosztową poprzez optymalizację obciążeń instalacji, dostosowywanie poziomu produkcji i miksu produktowego do warunków rynkowych, wzmacnianie współpracy w zakresie zakupów amoniaku oraz działania realizowane w ramach programów optymalizacji kosztów. W odniesieniu do grupy Azoty istotnym czynnikiem kosztowym jest również obsługa zadłużenia, powstałego m.in. na skutek realizacji projektu Polimery Police, którego koszt obsługi rocznie wynosi około 800 mln zł – zauważa Kulik. Przekonuje, że koncern prowadzi działania ukierunkowane na ograniczanie presji kosztowej, obejmujące optymalizację kosztów operacyjnych oraz dostosowywanie parametrów działalności do warunków rynkowych.
Czytaj więcej
Grupa kapitałowa może w II połowie roku poprawić wyniki finansowe dzięki nowym elektrolizerom, które obniżą koszty produkcji sody kaustycznej. Sprz...
Odbiorcy szukają bezpiecznych źródeł dostaw
Przy obecnym wysokim zadłużeniu grupa Azoty nie ma możliwości przeznaczania istotnych kwot na inwestycje. W efekcie koncentruje się na utrzymaniu sprawności technicznej i odtwarzaniu potencjału produkcyjnego istniejących instalacji. – Przygotowywane są również projekty rozwojowe w obszarach produkcji, energetyki i logistyki. Możliwości ich realizacji będą zależały m.in. od dostępności finansowania w ramach planowanej emisji akcji i wyników prowadzonych działań restrukturyzacyjnych – twierdzi Kulik.
Z ostatnich danych wynika, że w I połowie tego roku Azoty wypracowały 7,07 mld zł skonsolidowanych przychodów, co oznaczało spadek o 0,9 proc. Mimo to koncern osiągnął zysk EBITDA na poziomie 610,3 mln zł, wobec 78,8 mln zł straty EBITDA poniesionej rok wcześniej. Zarząd spółki poprawę rentowności tłumaczył m.in. wzrostami cen nawozów i produktów chemicznych. Ponadto zaobserwował zmianę zachowań odbiorców, którzy coraz większą wagę zaczęli przykładać do bezpiecznych lokalnych źródeł dostaw.
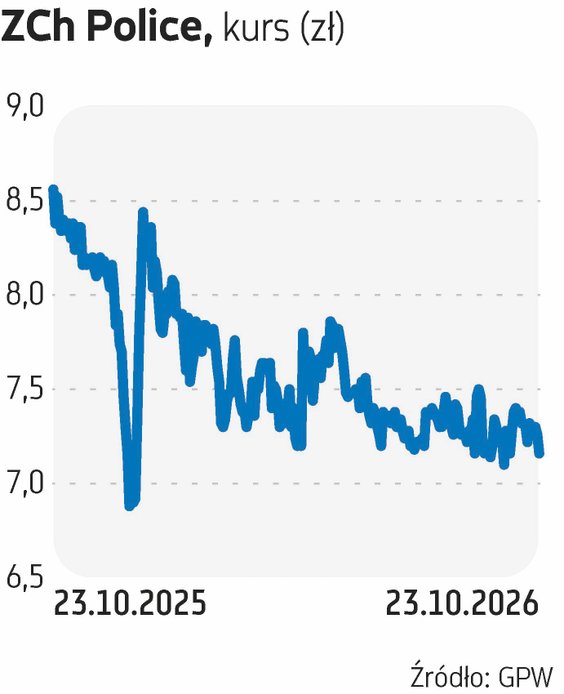
Wyniki za III kwartał Azoty opublikują 19 listopada. Spółka podaje, że o tym, jaka będzie dla koncernu II połowa roku, zdecydują m.in. takie czynniki jak ograniczona podaż i wzrost cen niektórych produktów, w tym siarki i mocznika technicznego, a także zmiany w globalnych kierunkach dostaw. W biznesie nawozowym Azoty szansę na poprawę popytu widzą w zakupach związanych z nadchodzącym sezonem aplikacyjnym w rolnictwie oraz potrzebami odbudowy zapasów na części rynków. – Do najważniejszych wyzwań należą wysokie i zmienne ceny gazu oraz energii, słaby popyt w części europejskiego przemysłu, presja cenowa ze strony importu tworzyw z Azji oraz zakłócenia logistyczne związane z sytuacją geopolityczną. Istotnym uwarunkowaniem pozostaje również sytuacja finansowa grupy i ograniczone możliwości finansowania nowych przedsięwzięć rozwojowych – ocenia Kulik.
W obecnej sytuacji priorytetami zarządu Azotów są poprawa efektywności operacyjnej i kosztowej, zapewnienie bezpieczeństwa dostaw surowców oraz utrzymanie konkurencyjności podstawowej działalności nawozowej i chemicznej. Koncern będzie również dostosowywał swoją działalność do zmiennych warunków rynkowych i dążył do poprawy rentowności. Równolegle chce doprowadzić do długoterminowej restrukturyzacji zadłużenia i stabilizacji finansowania grupy m.in. poprzez przygotowanie spółki do dokapitalizowania przez Skarb Państwa oraz proces sprzedaży GA Polyolefins na rzecz Orlenu.
Czytaj więcej

Proponowane zmiany w systemie handlu uprawnieniami do emisji CO2 nie przekonują największych spółek chemicznych. Azoty, PCC Rokita, Orlen i Qemetic...
W branży chemicznej panuje duża niepewność
Na wymagające otoczenie rynkowe zwraca również uwagę PCC Rokita. „Utrzymujący się słaby popyt w wielu kluczowych sektorach odbiorców oraz wysoka dostępność produktów wywierają presję na ceny i marże. Jednocześnie istotnym czynnikiem destabilizującym rynek stał się konflikt na Bliskim Wschodzie, który doprowadził do znaczących zmian cen ropy naftowej, surowców ropopochodnych oraz nośników energii” – twierdzi PCC Rokita. Dodaje, że ograniczenia transportowe w rejonie cieśniny Ormuz, a także zakłócenia żeglugi w rejonie Bab al-Mandab, wpłynęły na funkcjonowanie międzynarodowych łańcuchów dostaw i zwiększyły zmienność warunków rynkowych.
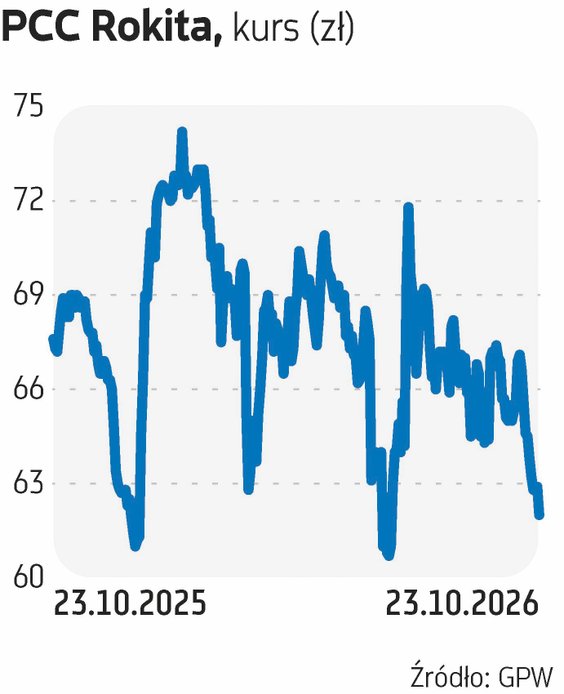
Spółka w II kwartale w biznesie poliuretanowym zaobserwowała ograniczoną podaż, zakłócenia importu oraz wzrost cen surowców, co przyczyniło się do istotnej poprawy cen i marż na europejskim rynku polioli. W III kwartale, wraz z częściową poprawą dostępności produktów oraz sezonowym osłabieniem popytu, nastąpiła jednak korekta tych wskaźników. Z kolei kondycja grupy w biznesie chloropochodnym była przede wszystkim uzależniona od niskiego popytu oraz wysokich kosztów energii elektrycznej. Co gorsza, sytuacji nie ułatwiają obserwowane w ostatnim czasie wzrosty cen gazu i energii. Na działalność firmy w III kwartale wpływał również postój remontowy, którego długość była zbliżona do analogicznego postoju w 2025 r.
„Perspektywy dla II półrocza 2026 r. pozostają obarczone znaczną niepewnością. Sytuacja w poszczególnych segmentach rynku jest zróżnicowana, a ostateczny obraz II półrocza będzie w dużej mierze uzależniony od rozwoju sytuacji geopolitycznej, cen energii i surowców oraz kondycji europejskich sektorów odbiorców chemikaliów” – komentuje PCC Rokita. Spółka zauważa, że w przypadku polioli końcówka roku jest tradycyjnie okresem większej aktywności odbiorców niż miesiące wakacyjne. Dodatkowym czynnikiem wpływającym na zachowania uczestników rynku jest prowadzone przez Komisję Europejską postępowanie antydumpingowe dotyczące importu polioli z Chin. W jego następstwie oczekiwane jest wprowadzenie tymczasowych ceł w I kwartale 2027 r., a także możliwość ich retrospektywnego zastosowania do importu z okresu do 90 dni przed nałożeniem ceł. W biznesie chloropochodnym producenci podejmują działania zmierzające do uwzględnienia wyższych kosztów energii w cenach oferowanych produktów, ale skuteczność tych działań zależy od sytuacji popytowej i presji konkurencyjnej.
Z ostatnich danych wynika, że w I połowie roku grupa PCC Rokita wypracowała 178,9 mln zł zysku EBITDA, co oznaczało wzrost o 51,3 proc. Wyniki za III kwartał spółka opublikuje 10 listopada.
Dużo zależy od rozwoju sytuacji na Bliskim Wschodzie
PCC Exol przyznaje, że początek roku charakteryzował się dla grupy stabilnym popytem, jednak utrzymująca się nadpodaż ograniczała poziom cen. W II kwartale sytuacja rynkowa zmieniła się na skutek napięć geopolitycznych na Bliskim Wschodzie, które zakłóciły łańcuchy dostaw, ograniczyły import z Azji oraz zwiększyły ceny surowców i transportu. W efekcie wzrosły ceny sprzedaży surfaktantów, a producenci europejscy, dzięki większej elastyczności i bliskości klientów, umocnili swoją pozycję rynkową, szczególnie w Europie Zachodniej.
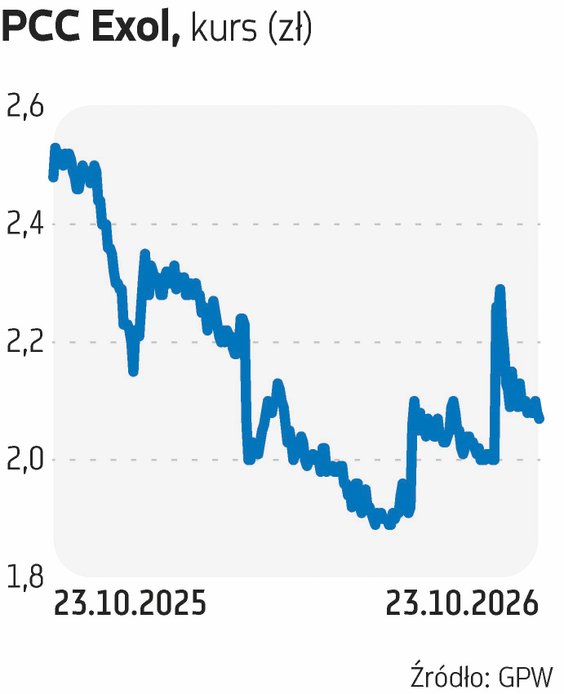
„Perspektywy dla rynku surfaktantów w II połowie roku będą w dużej mierze uzależnione od rozwoju sytuacji geopolitycznej na Bliskim Wschodzie. Stabilizacja sytuacji i wzrost importu z Azji oraz krajów Bliskiego Wschodu mogą zwiększyć podaż produktów na rynku europejskim i sprzyjać równowadze między popytem a podażą” – komentuje PCC Exol. Dodaje, że jeśli napięcia geopolityczne się utrzymają, to może dojść do dalszego wzrostu cen surowców i kosztów logistyki, co mogłoby negatywnie wpływać na aktywność gospodarczą oraz popyt w sektorze chemicznym.
Dla zarządu PCC Exol kluczowym celem pozostaje dalsze wzmacnianie pozycji konkurencyjnej na rynku europejskim poprzez rozwój sprzedaży w wybranych krajach, zwiększanie obecności w nowych zastosowaniach produktowych oraz efektywne wykorzystanie posiadanych mocy produkcyjnych. Działania te mają wspierać wzrost sprzedaży, poprawę efektywności operacyjnej, umacnianie relacji z klientami oraz zwiększanie odporności grupy na zmienne warunki rynkowe.
Z ostatnich danych wynika, że w I połowie roku grupa PCC Exol wypracowała 52,4 mln zł zysku EBITDA, co oznaczało wzrost o 21,1 proc. Wyniki za III kwartał spółka opublikuje 10 listopada.
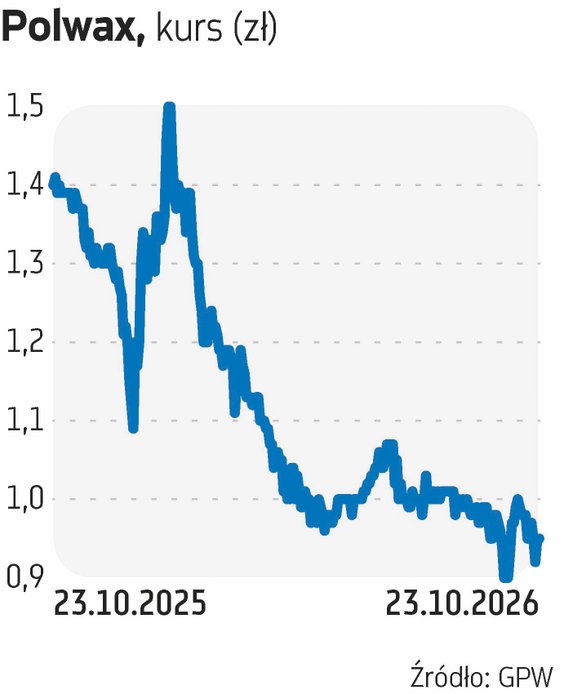
Na nasze pytania po raz kolejny nie odpowiedział Polwax. Wyniki za III kwartał powinien opublikować 19 listopada.


