Krajowy rynek akcji kontynuuje niesamowitą passę, zaliczając najlepszy kwartał od lat. W ostatnich trzech miesiącach polska giełda wypadła też wyraźnie lepiej od rynków bazowych. Przed nami ostatnie trzy miesiące roku, które najczęściej były dla polskich akcji bardzo udane. W tym roku obok impulsu ze strony wpłat na indywidualne konta emerytalne dochodzą także oczekiwania związane z OKI.
Najlepszy kwartał od kilkunastu lat
Czynników ryzyka oczywiście nie brakuje, choć – jak głosi popularne rynkowe powiedzenie – indeksy akcji wspinają się po ścianie strachu. Trudno jednak powiedzieć, czy na GPW rządzi dziś strach czy chciwość. Wyceny spółek może trudno już nazwać atrakcyjnymi, ale też nie są wygórowane i to pomimo rewelacyjnego III kwartału na GPW.
W tym czasie WIG zyskał około 16 proc. i był to dla niego siódmy z rzędu kwartał zakończony wzrostami. Co więcej, był to też jeden z najlepszych okresów z ostatnich lat – poprzednio lepiej indeks zachował się w I kwartale 2025 r. Podobnie jest z WIG20 Total Return, który finiszując z około 18-proc. zwyżką zaliczył najlepszy kwartał od początku 2025 r.
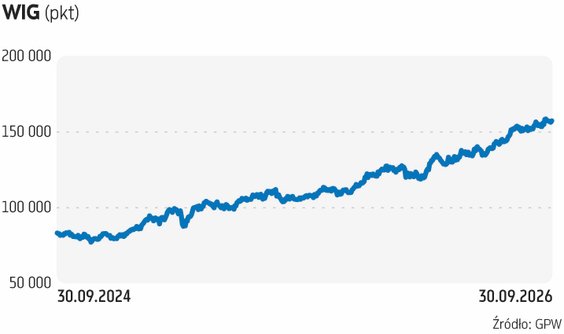
Jeśli jednak głębiej sięgnąć do statystyk, okaże się, że historia wcale nie była sprzyjająca dla GPW w ubiegłym, trzymiesięcznym okresie. WIG20 Total Return w poprzednim roku co prawda zyskał, ale przez trzy wcześniejsze lata w III kwartale zniżkował. Fatalny był zwłaszcza 2022 r., kiedy WIG20 TR stracił 16,4 proc., a WIG osunął się o 14,2 proc. Lepiej niż w tym roku WIG poprzednio zachował się w III kwartale aż 17 lat temu. Podobnie jest z WIG20 Total Return.
Czytaj więcej
Krótkoterminowe nastroje ekspertów powoli się poprawiają. Obecnie bardziej jednak stawiają oni na Wall Street niż na GPW.
Spośród dużych spółek w III kwartale najmocniej wypadły akcje PGE, które w ciągu trzech miesięcy zyskały niemal 60 proc. W III kwartale widać było także przebudzenie w handlu. Ponad 30-proc. stopy zwrotu zaliczyły LPP i Allegro. Nadal rewelacyjnie zachowywały się także banki, z PKO BP na czele. Co więcej, kiedy już wydawało się, że sektor bankowy złapie zadyszkę w związku ze spekulacjami podwyżki podatku, WIG-Banki urósł w minionym kwartale o ponad 19 proc., czyli nawet nieco więcej niż w II kwartale tego roku. Tegoroczna stopa zwrotu sektora robi wrażenie – subindeks banków u progu IV kwartału notuje około 49-proc. zwyżkę.
Wrzesień, podobnie jak cały III kwartał, dla wielu inwestorów był pewnie sporym zaskoczeniem, jeśli chodzi o kondycję polskiego rynku akcji. O tyle dobrze, że pozytywnym. Kwartał IV natomiast to zwykle bardzo udany czas na GPW, jak i na większości rynków, choć oczywiście nie jest to regułą, o czym przypomina np. rok 2018. W zdecydowanej większości przypadków indeksy akcji w IV kwartale jednak zwyżkują. W przypadku krajowego rynku akcji wzrost ten jest dość zdecydowany – średnia zwyżka WIG20 w tym okresie w ostatnich 10 latach sięgała aż 7,15 proc. Spora w tym zasługa 2023 r., kiedy indeks dużych spółek wzrósł aż o 22,1 proc.
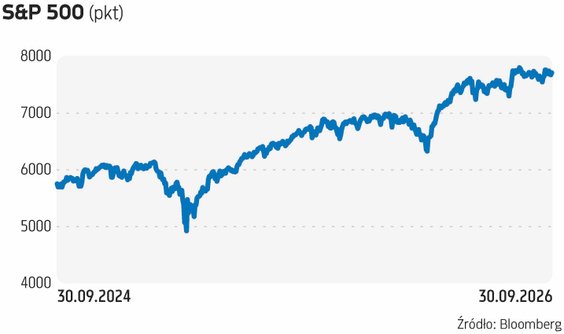
Krajowy rynek akcji w III kwartale zaprezentował się wielokrotnie lepiej od rynków bazowych. Niemiecki DAX zyskał w tym okresie ledwie 1 proc., a S&P 500 blisko 3 proc. Dla obu IV kwartał jest jednak również okresem pozytywnym. S&P 500, jak i DAX w ostatnich 10 latach wypracowywały w tym czasie średnio odpowiednio 4,67 proc. i 4,41 proc.
Czytaj więcej
Odcięcie dywidendy od kursu akcji nieraz przynosi sporo zamieszania na rynku, a część inwestorów mylnie postrzega je jako spadek wartości inwestycj...
Rynek pod dyktando ropy
Ostatnie tygodnie i miesiące są jednak słabsze dla polskich obligacji i dolara. Tu jednak w grę wchodzą głównie czynniki zewnętrzne, czyli presja związana z wysokimi cenami ropy naftowej oraz paliw na stacjach. Jeszcze na początku tego roku inwestorzy zakładali, że ten rok przyniesie obniżki stóp procentowych zarówno na rynkach bazowych, jak i w Polsce, tymczasem oczekiwania te musiały się gwałtownie odwrócić. We wrześniu doszło do drugiej w tym roku podwyżki stóp przez Europejski Bank Centralny, a podobny ruch wykonała amerykańska Rezerwa Federalna. Wszystko wskazuje też na to, że na podwyżki stóp zdecyduje się i Rada Polityki Pieniężnej. To właśnie obligacje skarbowe są wskazywane ostatnio jako godna alternatywa dla akcji, szczególnie że ich rentowności przekraczają – jak w przypadku polskiego rynku – 6 proc. Do obligacji inwestorów może też skłonić narastające napięcie na globalnych rynkach oraz ryzyko pogorszenia makro.
– Sytuacja globalnych rynków pozostaje napięta, a napływające informacje są sprzeczne. To sprawia, że na wielu rynkach mamy atmosferę wyczekiwania – komentował Przemysław Kwiecień z XTB. Stąd też w siłę rośnie amerykańska waluta. – Dolar jednak próbuje przeć do przodu, a to nie jest dobra wiadomość dla złotego – ocenia Kwiecień. Jak mówi, po wybiciu górą z wielomiesięcznej konsolidacji kurs EUR/PLN zatrzymał się na granicznym poziomie 4,37. – Dalszy globalny wzrost rentowności i spadki EU/RUSD grożą silniejszymi wzrostami na EUR/PLN.
Historycznie złoty nieco wyprzedzał zachowanie rynku akcji. W krótkim terminie narastające napięcia mogą więc doprowadzić do dawno nie widzianej już korekty akcji. Według oczekiwań analityków impulsem dla krajowego rynku akcji w ostatnich miesiącach roku będzie natomiast uruchomienie z początkiem przyszłego roku osobistych kont inwestycyjnych, pozwalających uniknąć podatku od zysków kapitałowych od inwestycji w polskie spółki. Zwykle też w IV kwartale wielu oszczędzających decyduje się wykorzystać limity wpłat na indywidualne konta emerytalne.
W środę nastroje na rynkach nieco się jednak poprawiły, czemu sprzyjały lepsze od oczekiwań dane z USA, a także spadki kontraktów na ropę naftową z wtorkowego popołudnia. – Do spekulacji, co do faktycznego wolumenu tranzytu surowca przez Cieśninę Ormuz i tym samym faktu, że Iran tak naprawdę traci możliwość „kontroli drabiny eskalacyjnej” w konflikcie z USA, doszły jeszcze kwestie związane z dalszym przywracaniem tranzytu ropy przez rurociąg Wschód-Zachód w Arabii Saudyjskiej, czy też plotki, jakoby Donald Trump rozważał jakieś poluzowanie sankcji na rosyjską ropę. Tańsza ropa dała argument za zahamowaniem wzrostów rentowności obligacji – tłumaczył Marek Rogalski z DM BOŚ. Spadki rentowności amerykańskich obligacji okazały się jednak nietrwałe. W środę po południu oprocentowanie papierów dziesięcioletnich USA wznosiło się do 5,26 proc. i pozostawało w rejonie tegorocznych szczytów. Wyjście ponad doprowadziłoby ten wskaźnik do poziomów widzianych poprzednio w 2007 r. Z kolei oprocentowanie obligacji trzydziestoletnich rosło o kolejnych 6 pkt baz., do 5,62 proc. i było najwyższe od ponad 20 lat.




