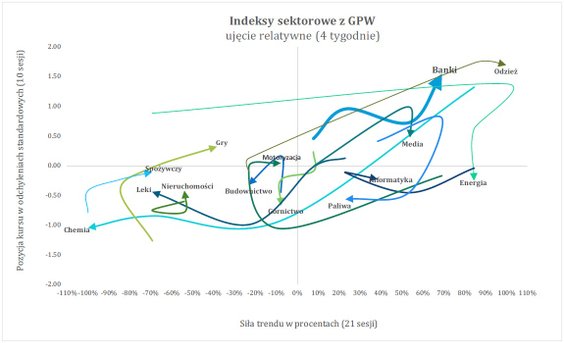
Na prowadzeniu sektorowego zestawienia utrzymała się odzież (+2,87%), która zwiększyła siłę trendu do maksymalnych +100 proc. i nadal ma najwyższą pozycję relatywną w zestawieniu (+1,70 σ). Tuż za nią znalazły się banki. Indeks zyskał 5,43 proc., czyli najwięcej spośród wszystkich sektorów, a siła trendu wzrosła o 15 p.p. do +69 proc.. Pozycja relatywna skoczyła o 0,82 σ, do +1,55 σ. W czołówce pozostają również media, choć lekki spadek tygodniowy i cofnięcie pozycji relatywnej ograniczają na razie szanse na skuteczny pościg za liderami.
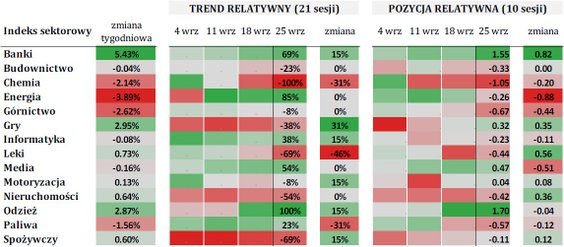
Po słabszej stronie znalazły się energia (-3,89 proc.) i górnictwo (-2,62 proc.). W stronę wskazywanego przed tygodniem wsparcia osuwają się również paliwa (-1,56 proc.), którym towarzyszy spadek siły trendu o 31 p.p. Najsłabszym sektorem pozostaje jednak chemia. Jeszcze kilka tygodni temu znajdowała się na szczycie zestawienia, a dziś ma siłę trendu na poziomie -100 proc. i pozycję relatywną -1,05 σ. W niecałe dwa miesiące sektor zatoczył więc pełne koło, od marudera do lidera i z powrotem.
WIG – Banki wciąż w trendzie wzrostowym
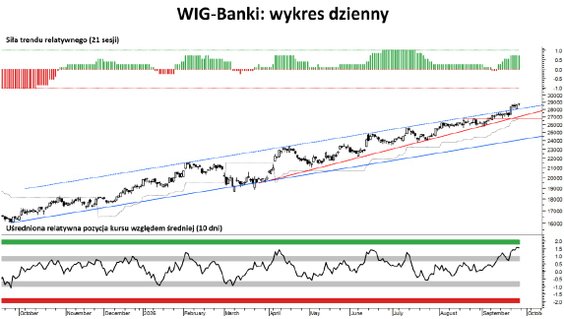
Dwa tygodnie temu zwracaliśmy uwagę na możliwość wybicia indeksu WIG-Banki górą z długoterminowego kanału wzrostowego i taki ruch rzeczywiście nastąpił. Banki należą obecnie do nielicznych sektorów systematycznie poprawiających maksima hossy i pozostają jednym z głównych filarów siły szerokiego rynku. Pozycja relatywna jest najwyższa od około roku, trend pozostaje mocny, a kurs utrzymuje wysoką dynamikę. Najbliższe istotne wsparcie znajduje się w okolicy 26 750 pkt. Dopóki pozostaje ono nienaruszone, przewaga popytu i scenariusz kontynuacji wzrostów pozostają aktualne.
Paweł Małmyga jest analitykiem BM PKO BP. Jego opracowania ukazują się na naszych łamach raz w tygodniu.




