W zeszłym tygodniu kurs dolara do złotego osiągnął poziom 3,86 zł. To o prawie 20 groszy więcej niż miesiąc wcześniej. Amerykańska waluta zyskuje względem złotego systematycznie już niemal od początku III kwartału i jest obecnie najdroższa od kwietnia 2025 r. Z kolei euro otarło się o 4,40 zł, co jest poziomem niewidzianym od blisko trzech lat. Jak wpłynie to na wyniki spółek z warszawskiej giełdy?
Pozytywny efekt w przychodach
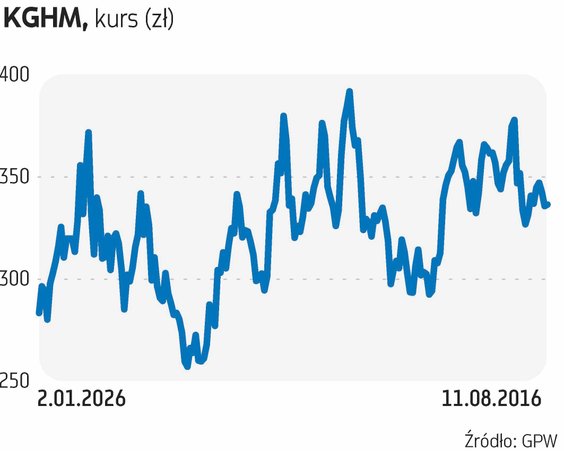
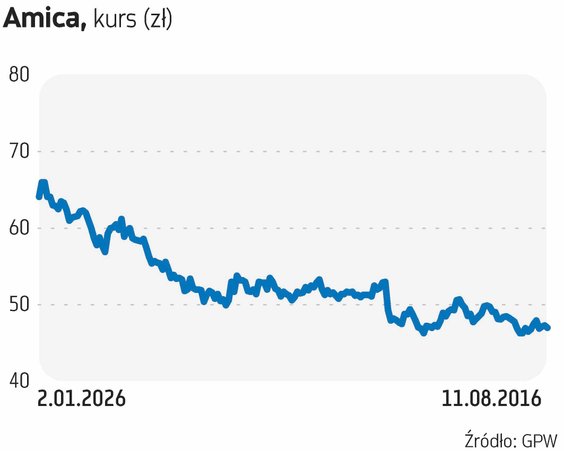
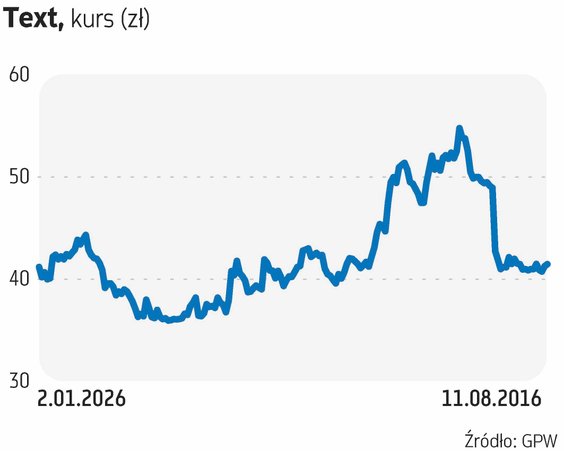
Wpływ mocniejszego dolara i euro bezpośrednio odczuwają spółki realizujące na bieżąco przychody w tej walucie, które jednocześnie większość kosztów ponoszą w złotym, czyli przede wszystkim producenci gier czy oprogramowania, ale też spółki surowcowe, jak KGHM. – Wpływ jest najbardziej widoczny w branżach o dużej ekspozycji walutowej. Beneficjentem może być KGHM, a także spółki technologiczne i usługowe, które znaczną część przychodów osiągają w walutach obcych, przy dużej części kosztów ponoszonych w krajowej walucie – zauważa Adam Zajler, analityk BM Banku Millennium. – Po stronie przychodowej słabszy złoty sprzyja m.in. tajim firmom jak KGHM, Text, Spyrosoft, Cloud Technologies i Selvicie, ponieważ zwiększa złotową wartość sprzedaży realizowanej w dolarze lub euro przy dużej części kosztów pozostających w złotym. Podobny, choć mniej jednoznaczny efekt występuje w Forte, Decorze i Amice. Po stronie kosztowej działa odwrotnie. LPP, CCC i Wittchen płacą więcej za importowany towar, a Rainbow Tours za zagraniczne świadczenia kupowane w walutach obcych. W Selvicie, z kolei, pozytywny efekt przychodowy częściowo jest niwelowany przez wzrost walutowych kosztów finansowych. Ciekawy jest efekt zapasów w Inter Cars i Auto Partner, gdzie osłabienie złotego początkowo poprawia marżę na wcześniej kupionym, tańszym „magazynie”. Później droższe zakupy stopniowo ten efekt wygaszają – wyjaśnia ekspert.
Czytaj więcej
Rynek po raz kolejny pokazał, że potrafi docenić spółki, które miały się czym pochwalić w raportach wynikowych.
Lista beneficjentów jest jednak znacznie dłuższa. Osłabienie złotego, zwłaszcza w relacji do euro, to korzystny scenariusz dla firm, które znaczną część przychodów osiągają z eksportu do krajów UE, gdyż poprawia ich konkurencyjność na zagranicznych rynkach. To głównie spółki przemysłowe. Dla wielu z nich będzie to stanowić częściową ulgę w obliczu utrzymującej trudnej sytuacji gospodarczej i słabości popytu w krajach Zachodniej Europy.
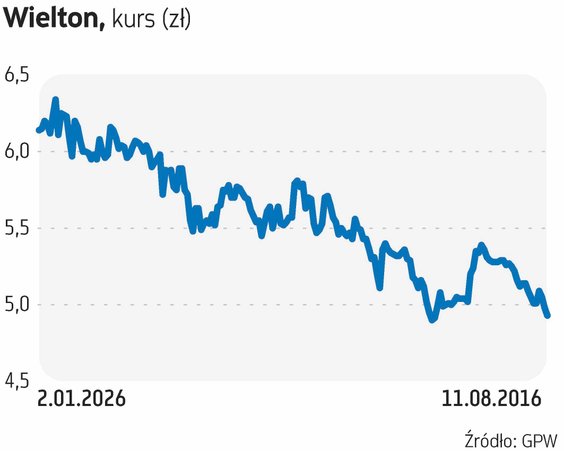
– Dla większości polskich spółek przemysłowych osłabienie złotego do euro i dolara będzie mieć pozytywne przełożenie na wyniki finansowe, bo firmy te z reguły istotną część swojej produkcji eksportują. Tylko niewielka grupa firm przemysłowych jest netto importerem produktów kupowanych za granicą za euro lub dolary (najczęściej dotyczy to zakupu komponentów do produkcji – przykładowo w przypadku Śnieżki) – zauważa Dariusz Nawrot, dyrektor departamentu analiz i doradztwa w Noble Securities. – Złoty w relacji do euro jest najtańszy od ponad dwóch lat, ale nominalna skala tego osłabienia nie jest znacząca. Spodziewam się, że będzie to lekko wspierające dla wyników spółek przemysłowych w III kwartale i nieco bardziej w ostatnim kwartale 2026 r. – zakłada. Firmy, które według niego powinny nieco na tym skorzystać to m.in. MFO, Mangata, Seco/Warwick, Wielton, Aplisens, Apator, Odlewnie Polskie. – Zdecydowanie istotniejsza dla spółek przemysłowych jest jednak kwestia koniunktury gospodarczej w Europie Zachodniej – dopóki nie dojdzie tam do wyraźniejszego ożywienia, trudno będzie liczyć na istotną poprawę wyników polskich eksporterów – podkreśla.
Importerzy zapłacą więcej
Droższe dolar i euro jednocześnie będą stanowić problem dla spółek ponoszących koszty w tych walutach. Dotyczy to przede wszystkim importerów. – Negatywna ekspozycja dotyczy przede wszystkim importochłonnego handlu, m.in. LPP, CCC i Wittchena. Istotny wpływ, ale w bardziej złożony sposób ma też na sytuację JSW, Orlenu, Grupy Azoty, Selvity czy Inter Cars, gdzie kurs walutowy jest tylko jednym z kilku czynników wpływających na wyniki – wskazuje Zajler.
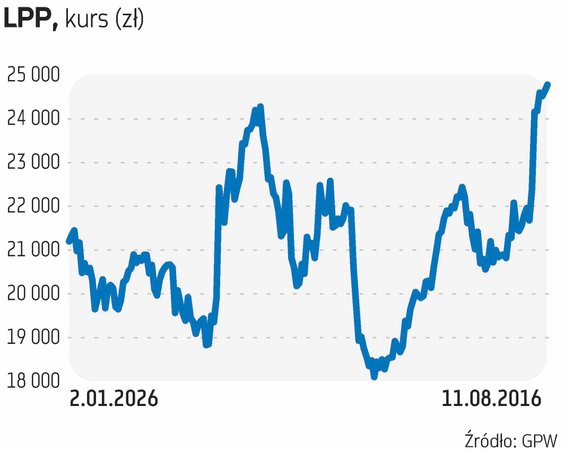
Ze wzrostem kosztów muszą liczyć się przede wszystkim spółki odzieżowe, które część (na ogół większą) swojej kolekcji kupują poza Polską, gdzie rozliczenie następuje w dolarach. Wpływ tego czynnika będzie więc miał przełożenie na ich wyniki i osiągane marże. Dodatkowo droższe euro oznacza wzrost kosztów czynszów. – W przypadku importerów i firm ponoszących znaczną część kosztów w walutach obcych mamy do czynienia z odwrotnym efektem niż u eksporterów. Dla takich spółek jak LPP, CCC czy Rainbow Tours słabszy złoty oznacza wzrost kosztów zakupu towarów i usług. W krótkim terminie wpływ ten może być ograniczany przez zabezpieczenia walutowe i wcześniej zgromadzone zapasy, dlatego pełny efekt zmian kursowych często pojawia się z kilkumiesięcznym opóźnieniem – wyjaśnia Krzysztof Kamiński, analityk, Oanda TMS Brokers. Jednocześnie dodaje, że jeśli słaby złoty utrzyma się przez kilka kwartałów, wraz z wygasaniem hedgingu i odnawianiem zapasów po mniej korzystnych kursach presja na marże importerów powinna rosnąć.
Czytaj więcej
W otoczeniu rosnących stóp procentowych polska waluta będzie miała nieco bardziej pod górkę. Wiele będzie zależeć od postawy RPP.
Efekt zobaczymy w raportach
Wpływ osłabienia krajowej waluty może być już zauważalny w wynikach kolejnych kwartałów. Jego skala będzie jednak uzależniona od tego, czy przecena złotego będzie kontynuowana. – Przedłużające się osłabienie złotego może prowadzić do coraz większego zróżnicowania wyników spółek na GPW. Eksporterzy z kosztami w złotym mogą korzystać na słabszej krajowej walucie, podczas gdy importerzy i firmy o wysokich kosztach w euro lub dolarach będą odczuwać rosnącą presję kosztową. Kluczowa pozostaje więc nie sama skala eksportu lub importu, lecz rzeczywista ekspozycja walutowa netto każdej spółki – zwraca uwagę Kamiński.
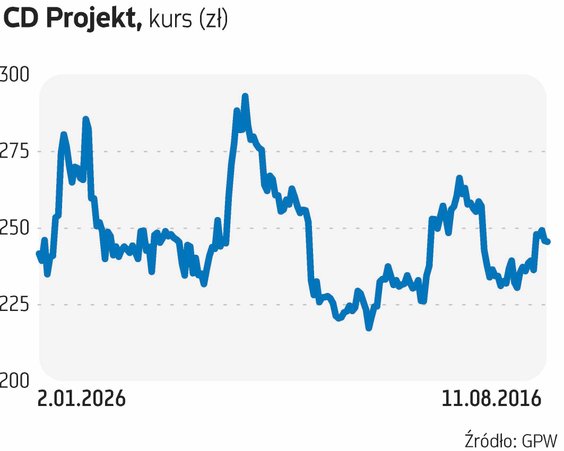
W których spółkach efekt osłabienia będzie najszybciej zauważalny? – Najszybciej wpływ powinien być widoczny w Text, Cloud Technologies i KGHM, gdzie otwarta ekspozycja walutowa może stosunkowo szybko przechodzić na przychody i marże. Krótkoterminowo korzystny efekt tańszych zapasów może być również widoczny w Inter Cars, Auto Partner i Ferro. Relatywnie szybko efekt może być również widoczny w Selvicie i części wyników CD Projektu. W LPP, CCC i Wittchenie pełniejsze przełożenie może pojawić się po kolejnych kwartałach wraz z rotacją zapasów, zmianą cen i odnawianiem zabezpieczeń. Jeszcze później wpływ może ujawniać się w Rainbow Tours, Forte, energetyce, budownictwie i nieruchomościach, gdzie większe znaczenie mają hedging, kontrakty długoterminowe i CAPEX – wyjaśnia Zajler.
Złoty stracił moc. Czy to jedynie chwilowa słabość?
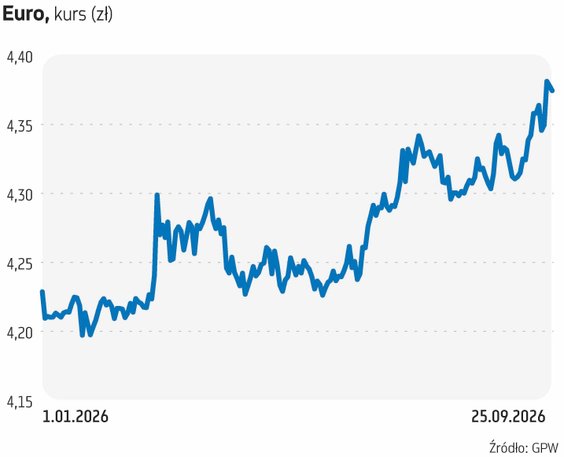
Polska waluta przeżywa trudne chwile. W ostatnich tygodniach wyraźnie osłabiła się w relacji do euro i dolara. Najwięcej straciła wobec waluty amerykańskiej, za którą w zakończonym tygodniu płacono nawet 3,86 zł, podczas gdy jeszcze miesiąc temu kosztowała prawie 20 groszy mniej. Tym samym notowania dolara do złotego znalazły się na najwyższym poziomie od kwietnia 2025 roku. Więcej płacono również za euro, które umocniło się do 4,40 zł. Tak wysoko wspólna waluta nie była wyceniana od blisko trzech lat.
Słabość złotego to w dużej mierze efekt uwarunkowań globalnych, przede wszystkim umocnienia dolara, wynikającego z oczekiwań na kolejne podwyżki stóp procentowych przez Rezerwę Federalną. Co ciekawe, decyzja agencji Moody’s o obniżeniu ratingu Polski została zupełnie zignorowana przez inwestorów, co może wskazywać, że nie byli oni zaskoczeni takim ruchem.
– Ostatnie osłabienie złotego wynika przede wszystkim z czynników globalnych, zwłaszcza z jastrzębiego zwrotu Rezerwy Federalnej. Fed podniósł stopy o 25 punktów bazowych, a większość członków FOMC zakłada jeszcze co najmniej jedną podwyżkę w tym roku. W efekcie dolar wyraźnie się umocnił – wyjaśnia Łukasz Zembik, analityk Oanda TMS Brokers. Nie zakłada jednak końca dobrej passy polskiej waluty. Wsparcie widzi w czynnikach lokalnych, ale przyznaje, że presja na złotego może jeszcze jakiś czas się utrzymać za sprawą geopolityki, banków centralnych i nastrojów na rynku globalnym. – Krajowe fundamenty pozostają relatywnie solidne, a wzrost inflacji bazowej do 3,3 proc. może ograniczać przestrzeń do szybkiego łagodzenia polityki przez RPP. To powinno częściowo wspierać polską walutę. W perspektywie kilku miesięcy złoty może jednak pozostawać bardziej zmienny i okresowo słabszy. Największym zagrożeniem byłoby dalsze umocnienie dolara, kolejne podwyżki stóp w USA oraz pogorszenie globalnego apetytu na ryzyko. Niebezpieczeństwo dalszej przeceny złotego istnieje więc przede wszystkim wobec dolara, natomiast skala osłabienia wobec euro powinna być bardziej ograniczona – uważa analityk.
Zdaniem ekonomistów w najbliższych miesiącach najbardziej prawdopodobnym scenariuszem wydaje się utrzymanie podwyższonej zmienności notowań złotego z lekką tendencją do dalszego osłabienia względem euro i dolara.